Por Nicolás J. Portino González
La energía volvió a ocupar el centro de la geopolítica, pero el problema ya no consiste solamente en quién posee petróleo o gas. El poder comienza a medirse por la capacidad de proteger infraestructura, sostener cadenas de abastecimiento, garantizar continuidad operacional y convertir energía segura en capacidad industrial, tecnológica y computacional.
El mapa energético mundial está cambiando mucho más rápido de lo que sugieren las estadísticas de producción. Si se observan de manera aislada la guerra en Ucrania, la ruptura de la relación energética entre Rusia y Europa, las alteraciones producidas en Medio Oriente, la creciente relevancia del GNL estadounidense, la concentración china sobre minerales críticos y la explosión de demanda eléctrica vinculada a la inteligencia artificial, aparecen como fenómenos diferentes. Desde una mirada de inteligencia estratégica, forman parte de un mismo problema: las grandes economías están descubriendo cuánto poder habían delegado al construir cadenas extremadamente eficientes, pero extraordinariamente dependientes.
Durante treinta años el paradigma dominante fue just in time. Menos inventario, menores costos, proveedores especializados, producción distribuida globalmente y transporte internacional funcionando prácticamente como una cinta continua. Ese sistema asumía algo que ya no puede darse por descontado: que las rutas permanecerían abiertas, los proveedores seguirían disponibles, las sanciones serían excepcionales, las redes informáticas funcionarían, los conflictos permanecerían regionalizados y el comercio podría continuar aun entre adversarios estratégicos.
Esa presunción terminó.
Europa ofrece posiblemente el ejemplo más claro. En 2021 Rusia representaba alrededor del 45% de las importaciones de gas de la Unión Europea. En 2025 esa participación había descendido aproximadamente al 12%. Paralelamente, el GNL pasó de representar cerca del 20% de las importaciones europeas de gas al 45%, mientras Estados Unidos se convirtió en una de las fuentes fundamentales del nuevo esquema de abastecimiento: en 2025 suministró aproximadamente el 58% del GNL importado por la Unión Europea.
El cambio fue extraordinario, pero su importancia estratégica no reside solamente en haber reemplazado moléculas rusas por moléculas estadounidenses. Europa modificó la naturaleza de su dependencia. El antiguo sistema descansaba fuertemente sobre gasoductos terrestres y contratos vinculados geográficamente con Rusia. El nuevo depende en mayor medida de plantas de licuefacción, buques metaneros, seguros marítimos, terminales portuarias, capacidad de regasificación y disponibilidad de corredores oceánicos.
Es una estructura más diversificada, pero también inserta en una red de riesgos diferente.
El sabotaje a Nord Stream fue una advertencia particularmente relevante. Más allá de la determinación judicial final acerca de sus responsables, quedó demostrado que una infraestructura energética de escala continental podía desaparecer del tablero en cuestión de horas. El principio es extrapolable: gasoductos, oleoductos, plantas de GNL, terminales marítimas, cables submarinos, redes eléctricas, instalaciones portuarias y sistemas de control industrial ya no pueden ser considerados únicamente activos económicos. Son infraestructura estratégica.
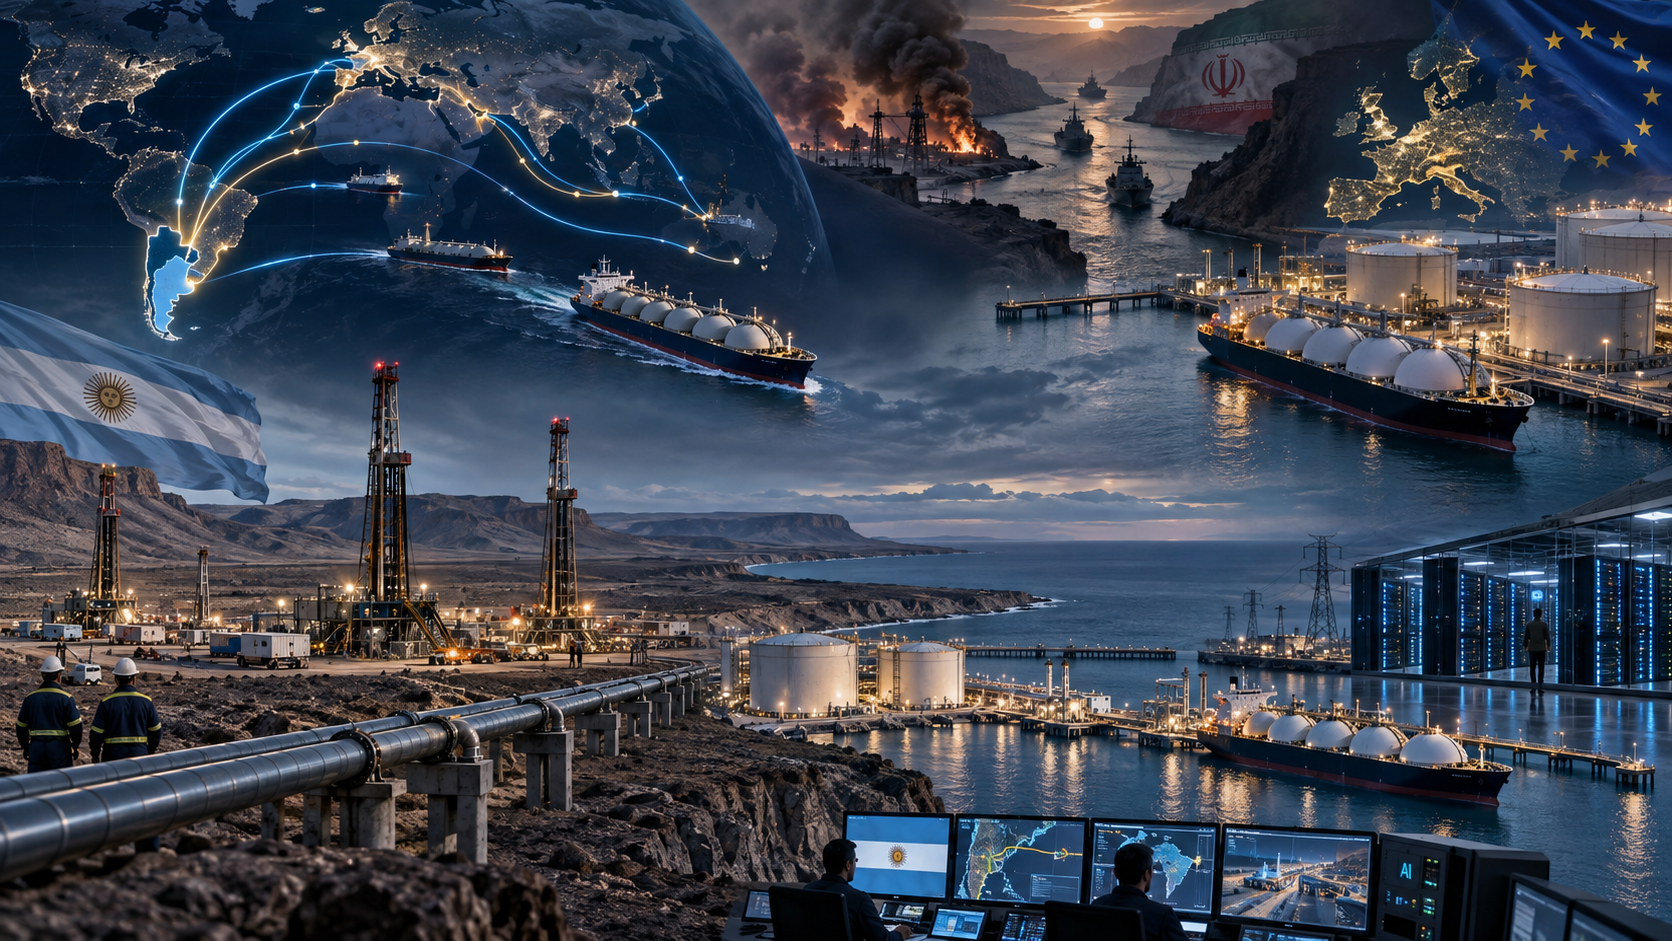
La situación actual del estrecho de Ormuz vuelve a confirmarlo. La escalada militar de 2026 entre Estados Unidos, Israel e Irán redujo drásticamente el tránsito comercial por uno de los principales puntos de estrangulamiento energético del planeta. Qatar, uno de los actores centrales del mercado mundial de GNL, sufrió además daños que dejaron fuera de servicio alrededor del 17% de su capacidad de licuefacción; QatarEnergy estima que determinadas reparaciones pueden demandar hasta tres años.
El efecto estratégico aparece inmediatamente aguas abajo. No se interrumpe solamente una exportación. Aumenta el costo del transporte, cambia el precio del seguro marítimo, se reorganizan cargamentos, los compradores compiten por moléculas disponibles en otras cuencas, determinadas industrias sustituyen gas por petróleo o carbón y los gobiernos vuelven a preguntarse cuánto inventario poseen y durante cuánto tiempo pueden sostenerlo. Compradores y productores de GNL ya están buscando una mayor diversificación geográfica hacia América del Norte, África, Australia, Indonesia y nuevos proyectos, incluyendo Argentina.
Ésta es precisamente la diferencia entre analizar energía y analizar seguridad energética.
Para un responsable de continuidad del negocio, el interrogante ya no debería ser únicamente qué ocurre si falla una planta. Debería preguntarse qué ocurre si durante noventa días no puede atravesarse un estrecho; si un proveedor queda alcanzado por sanciones; si desaparece una terminal de exportación; si un ataque cibernético compromete un sistema OT; si dos suministradores críticos dependen en realidad del mismo subproveedor; si un puerto queda inutilizado; si el asegurador deja de cubrir determinada ruta; o si un conflicto modifica súbitamente los medios de pago disponibles.
Un Business Continuity Plan que contemple incendio, inundación y caída de sistemas, pero no considere riesgo geopolítico, concentración de proveedores, infraestructura crítica y dependencia logística, comienza a resultar insuficiente. ISO 22301, ISO 31000 y la seguridad de la cadena de suministro dejan entonces de ser ejercicios documentales para transformarse en instrumentos de supervivencia empresarial.
El problema se amplía cuando incorporamos China.
Occidente puede diversificar petróleo y gas, pero continúa teniendo concentraciones críticas en otros niveles de la economía. En 2024 China concentraba aproximadamente el 91% del refinado mundial de las tierras raras utilizadas en imanes y alrededor del 94% de la fabricación de imanes permanentes sinterizados. Son componentes relevantes para vehículos eléctricos, turbinas, sistemas industriales, defensa, drones, electrónica y centros de datos.
Aquí aparece uno de los conceptos centrales de la competencia estratégica contemporánea: no es necesario controlar el producto final para poseer capacidad de coerción sobre la cadena. Basta con dominar un componente difícil de sustituir.
Un fabricante puede contar con diez mil proveedores y continuar siendo vulnerable si nueve mil novecientos noventa y nueve de ellos necesitan un material que solamente puede obtenerse, procesarse o refinarse competitivamente en un único país. Esa dependencia puede permanecer invisible durante años. Se manifiesta cuando alguien decide interrumpirla.
La inteligencia artificial agrega otra dimensión.
Durante algún tiempo la discusión se concentró casi exclusivamente sobre semiconductores: NVIDIA, TSMC, ASML y las restricciones tecnológicas asociadas a la competencia entre Estados Unidos y China. Pero disponer del semiconductor no resuelve el problema completo. Un centro de datos necesita energía firme, redes eléctricas, transformadores, sistemas de refrigeración, agua, fibra óptica, equipamiento especializado, territorio, seguridad física y continuidad permanente.
La Agencia Internacional de Energía estima que el consumo eléctrico global de centros de datos podría pasar de aproximadamente 485 TWh en 2025 a cerca de 950 TWh en 2030. La demanda específica asociada a centros orientados a inteligencia artificial crecería todavía más rápidamente. En Estados Unidos, los centros de datos representarían una parte particularmente significativa del crecimiento de la demanda eléctrica durante esta década.
Esto cambia nuevamente la ecuación.
Microsoft, Amazon Web Services, Google, Meta y los grandes operadores de infraestructura digital no compiten solamente por procesadores. Compiten indirectamente por megavatios. NVIDIA puede diseñar la capacidad de cómputo; TSMC puede fabricar el chip; ASML puede proveer equipamiento indispensable para producirlo. Pero ningún modelo funciona sin electricidad disponible detrás.
La energía comienza así a transformarse en capacidad computacional.
Estados Unidos posee en ese contexto una ventaja estructural relevante: disponibilidad de gas natural, infraestructura energética, capacidad financiera, ecosistema tecnológico y una industria de GNL donde operadores como Cheniere Energy y Venture Global han adquirido escala internacional. Al mismo tiempo, compañías globales como ExxonMobil, Chevron y Shell permanecen integradas en múltiples niveles de la cadena energética, mientras QatarEnergy, ADNOC y su brazo internacional XRG expanden posiciones en gas y GNL.
No existe, sin embargo, autosuficiencia absoluta. Estados Unidos mantiene dependencias tecnológicas y minerales; Europa continúa necesitando importaciones energéticas; China necesita mercados, alimentos, energía y determinadas tecnologías; Medio Oriente necesita rutas marítimas seguras. La característica del nuevo orden no es la independencia. Es una competencia permanente por reducir las propias vulnerabilidades mientras se conserva capacidad de presión sobre las del adversario.
Es aquí donde Argentina debería comenzar a ser observada desde otra perspectiva.
Vaca Muerta no representa solamente reservas de hidrocarburos ni una oportunidad exportadora. En un mundo que busca fuentes adicionales, diversificación geográfica y rutas alternativas, constituye potencialmente un activo estratégico situado sobre el Atlántico Sur.
Argentina LNG, impulsado por YPF junto con Eni y XRG, presentó en agosto de 2026 su solicitud de adhesión al RIGI para un desarrollo que prevé inversiones totales del orden de USD 51.000 millones. Su configuración inicial contempla 12 millones de toneladas anuales de GNL mediante dos unidades flotantes de licuefacción, con potencial anunciado para alcanzar 18 millones de toneladas.
A esa arquitectura debe incorporarse Southern Energy, donde confluyen actores como YPF, Pan American Energy, Pampa Energía y Golar LNG, junto con la infraestructura asociada para llevar gas desde Neuquén hasta Río Negro. El Gasoducto San Matías aprobado bajo el RIGI contempla aproximadamente 480 kilómetros y una capacidad de transporte de 27 millones de metros cúbicos diarios destinada a instalaciones de licuefacción para exportación.
En petróleo, VMOS reúne una configuración igualmente significativa. YPF, Pan American Energy, Vista, Pampa Energía, Pluspetrol, Chevron, Shell, Tecpetrol y Gas y Petróleo del Neuquén participan del sistema proyectado entre Allen y Punta Colorada, con una capacidad inicial de hasta 550.000 barriles diarios y posibilidad de expansión a 700.000.
Transportadora de Gas del Sur, Compañía Mega y otros actores están ampliando simultáneamente componentes de una red que empieza a cambiar la escala posible de Vaca Muerta. La ampliación aprobada para TGS agregará 14 millones de metros cúbicos diarios de capacidad al Gasoducto Perito Francisco Pascasio Moreno, mientras Compañía Mega obtuvo en 2026 aprobación RIGI para expandir su infraestructura de procesamiento de líquidos de gas natural.
Pero aquí aparece el punto estratégico que considero central: producir más no alcanza.
Para convertirse en proveedor estratégico hay que poder garantizar la entrega.
Eso requiere seguridad física de instalaciones, protección de ductos y terminales, ciberseguridad OT/ICS, inteligencia sobre amenazas, evaluación de proveedores, control de terceros, seguridad portuaria, protección de telecomunicaciones, redundancia logística, continuidad operacional, planes de recuperación y una comprensión mucho más profunda del riesgo geopolítico.
Un gasoducto de cientos de kilómetros es una infraestructura productiva, pero también una superficie de exposición. Una terminal oceánica es una instalación comercial, pero también un nodo crítico. Un sistema SCADA es una herramienta operacional, pero también una posible puerta de entrada. Un proveedor tercerizado puede ser una solución de eficiencia o el punto más débil de toda una cadena.
La seguridad ya no puede incorporarse después del proyecto. Debe diseñarse con él.
Y esto probablemente anticipe una transformación más amplia. Durante las próximas décadas, las empresas y los Estados que conserven mayores grados de libertad no serán necesariamente aquellos que posean el activo individualmente más grande. Serán aquellos capaces de mantener funcionando sistemas complejos bajo presión.
Energía. Logística. Puertos. Minerales. Semiconductores. Telecomunicaciones. Finanzas. Datos. Ciberseguridad. Inteligencia artificial.
Todo comienza a converger.
La verdadera competencia estratégica no está ocurriendo solamente por el control del petróleo, del gas o de los chips. Está ocurriendo por el control y la resiliencia de las cadenas que permiten convertir recursos físicos en poder económico, tecnológico y político.
En ese contexto, el valor de Vaca Muerta puede terminar siendo considerablemente mayor que el valor de sus hidrocarburos.
Porque en el escenario internacional que está emergiendo, la energía abundante tiene valor económico; la energía exportable tiene valor comercial; pero la energía que puede entregarse de manera segura y continua tiene valor estratégico.
Y ésa es una diferencia que empresas y Estados probablemente ya no puedan permitirse ignorar.
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.