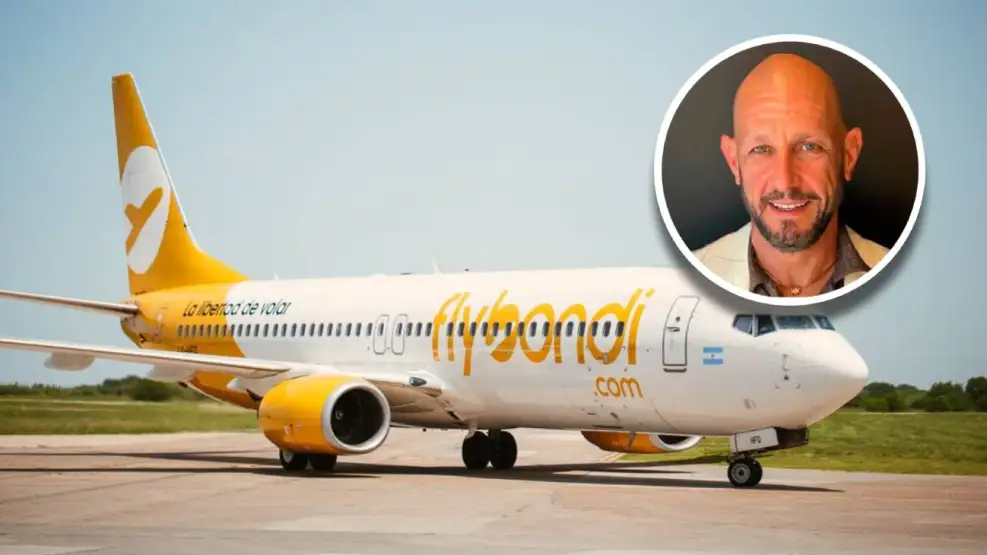
La aerolínea solicitó su concurso preventivo con un patrimonio neto negativo superior a $433.000 millones, salarios impagos y reclamos de proveedores estratégicos. Mientras Brasil le prohibió continuar comercializando determinados pasajes ante la cancelación masiva de vuelos, en la Argentina siguió ofreciéndolos pese a su virtual parálisis. La cercanía de Leonardo Scatturice con el entorno de Santiago Caputo agrega interrogantes sobre la actuación de los organismos de control.
Buenos Aires – 12 Octubre 2026 – Total News Agency – TNA. La crisis de Flybondi dejó de ser una sucesión de vuelos cancelados, pasajeros varados y promesas empresariales incumplidas para convertirse en uno de los mayores derrumbes financieros recientes del sector aerocomercial argentino. La compañía presentó ante la Justicia un pasivo de $609.589 millones, equivalente a unos US$400 millones, frente a activos por apenas $176.103 millones, una situación que deja un patrimonio neto negativo de $433.485 millones y coloca su supervivencia bajo una enorme incertidumbre.
La presentación fue realizada por FB Líneas Aéreas S.A. ante el Juzgado Nacional de Primera Instancia en lo Comercial N.º 24, Secretaría N.º 47, donde solicitó la apertura de un concurso preventivo para renegociar sus compromisos y evitar la quiebra. La magnitud del desequilibrio resulta contundente: por cada $100 de activos contabilizados, Flybondi acumula aproximadamente $346 de deudas, mientras buena parte de su flota fue operada mediante contratos de alquiler y la empresa carece de un patrimonio inmobiliario significativo que facilite una recuperación.
Detrás del colapso aparece además un nombre con conexiones políticas relevantes: Leonardo Scatturice, empresario vinculado al mundo de la inteligencia K y cercano al asesor presidencial Santiago Caputo, cuyo grupo inversor estadounidense COC Global Enterprise ingresó en junio de 2025 a la estructura accionaria de la aerolínea y asumió posiciones centrales en su conducción. La operación fue presentada entonces como el comienzo de una nueva etapa de crecimiento, aunque terminó envuelta en una controversia por la distribución efectiva del control societario y las obligaciones de capitalización.
En diciembre de 2025, cuando las dificultades operativas ya resultaban evidentes, se anunció un ambicioso programa de expansión que contemplaba incorporar 35 aeronaves Boeing y Airbus, con inversiones proyectadas por US$1.700 millones. Diez meses después, aquel anuncio contrasta con una empresa prácticamente paralizada, una flota operativa reducida a su mínima expresión y centenares de trabajadores afectados por obligaciones salariales pendientes.
El deterioro fue particularmente acelerado. Según la documentación empresarial incorporada a la presentación judicial, Flybondi transportó 3.656.887 pasajeros durante 2025, frente a 4.020.942 en 2024, una disminución del 9,1% mientras el mercado aerocomercial argentino crecía un 13,2%. Sus ingresos netos por venta de pasajes retrocedieron aproximadamente 14,5%, en tanto el promedio de aeronaves disponibles cayó de 11,33 en julio de 2025 a apenas 2,67 un año después.
La consecuencia fue devastadora para la actividad: de 2.836 vuelos realizados en enero de 2026 pasó a solamente 134 en julio, una reducción del 95,3%. La compañía ubicó en marzo el comienzo de su cesación de pagos, al reconocer que sus ingresos habituales ya no alcanzaban para atender obligaciones exigibles, incluidos mantenimiento, combustible y servicios indispensables para mantener los aviones en funcionamiento.
Entre los acreedores sobresale YPF, que registró un reclamo por $15.900 millones correspondiente al suministro de combustible. También aparecen New Air Fly Service, con $344,4 millones; Transportadora de Caudales Juncadella, con $129,9 millones; La Nueva Metropol, con $118,8 millones; Swissport Argentina, con $112,2 millones; y Bullmetrix, con $74,4 millones. A estos compromisos se suma Escala 24×7, proveedora tecnológica que informó obligaciones por US$164.424.
La crisis alcanzó igualmente a organismos públicos. La Policía de Seguridad Aeroportuaria (PSA) reclamó $32,4 millones, mientras figuran tasas pendientes en Brasil y Paraguay por más de $306 millones. Por su parte, la Agencia de Recaudación y Control Aduanero (ARCA) obtuvo durante agosto medidas de embargo sobre cuentas bancarias de la empresa por reclamos cercanos a $1.500 millones.
El capítulo laboral adquiere una dimensión particularmente delicada. La documentación presentada registra $21.528 millones en salarios por pagar y obligaciones previsionales que distintas publicaciones sitúan entre $27.833 millones y $32.833 millones. El expediente incluye una nómina de 826 trabajadores, mientras más de un millar de exempleados denuncian demoras e incumplimientos en indemnizaciones y acuerdos de desvinculación, algunos homologados ante el Servicio de Conciliación Laboral Obligatoria (SECLO).
Uno de los aspectos más controvertidos de esta crisis es la notable diferencia entre la actuación de las autoridades aeronáuticas de Brasil y la respuesta de los organismos argentinos. El 29 de julio de 2026, la Agencia Nacional de Aviación Civil (ANAC) brasileña dispuso restricciones a la venta de pasajes de Flybondi, después de comprobar que había cancelado el 79% de sus vuelos programados durante los primeros 27 días de ese mes. La medida buscó proteger a los consumidores frente al deterioro de la capacidad operativa de la empresa y los crecientes reclamos por servicios incumplidos. Posteriormente, el 11 de agosto, Brasil amplió las restricciones a la comercialización de pasajes para la ruta Buenos Aires–Río de Janeiro.
En la Argentina, curiosamente, ocurrió algo muy diferente. Mientras la compañía reducía drásticamente sus operaciones y finalmente dejaba de volar, su plataforma comercial continuó ofreciendo pasajes, incluso cuando las agencias de viajes ya habían interrumpido su comercialización. De esta manera, nuevos consumidores quedaban expuestos a contratar servicios cuya prestación resultaba cada vez más incierta, con el consiguiente riesgo de incrementar el universo de pasajeros perjudicados y las obligaciones de devolución que hoy enfrenta la empresa.
El contraste plantea una pregunta que las autoridades nacionales deberían responder: ¿por qué Brasil adoptó medidas preventivas para impedir que continuara ampliándose el perjuicio económico a los pasajeros, mientras en la Argentina se permitió que Flybondi mantuviera su oferta comercial pese al deterioro de su capacidad para cumplir los vuelos? La cuestión adquiere una dimensión política adicional por la cercanía de Leonardo Scatturice con el entorno del asesor presidencial Santiago Caputo. Esa relación fue señalada en los cuestionamientos sobre una eventual tolerancia oficial hacia la compañía y la ausencia de restricciones equivalentes a las brasileñas.
La responsabilidad de explicar esta diferencia corresponde particularmente a la Administración Nacional de Aviación Civil (ANAC) argentina y a las autoridades encargadas de proteger los derechos de los consumidores. También resulta pertinente establecer cuántos pasajes fueron comercializados después de las restricciones impuestas en Brasil, qué ingresos recibió la empresa durante ese período y cuántos compradores terminaron afectados por cancelaciones o incumplimientos. La proximidad empresarial con funcionarios del poder político no puede sustituir los controles estatales, especialmente cuando están comprometidos los recursos de miles de pasajeros que pagaron por servicios que no llegaron a recibir.
La evolución financiera muestra que los problemas no aparecieron repentinamente. Al cierre de 2025, Flybondi ya registraba activos por $293.426 millones, pasivos por $446.729 millones y un patrimonio neto negativo de $153.303 millones. Aunque sus estados contables consignaron un resultado positivo de $1.028 millones, las operaciones consumieron $102.593 millones de efectivo, una diferencia que permite comprender por qué fueron necesarios aportes de capital por $75.899 millones y nuevos préstamos por $25.216 millones para sostener su funcionamiento.
La controversia societaria añadió otro factor de inestabilidad. En julio, el grupo de Scatturice cuestionó la gestión anterior encabezada por Mauricio Sana y planteó posibles acciones por presunto fraude. En agosto, COC Global Enterprise anunció que buscaría exigir nuevos aportes al fondo Cartesian Capital Group, al que identificó como accionista mayoritario en los registros societarios, pese a que durante 2025 se había presentado públicamente el ingreso de COC como un cambio de control de la compañía.
Esta contradicción sobre quién ejerce el poder accionario y quién debe financiar el rescate resulta central para evaluar las posibilidades de supervivencia. También coloca bajo escrutinio las responsabilidades empresariales de una operación cuyo principal referente, Leonardo Scatturice, amplió simultáneamente sus negocios en sectores de logística, tecnología y servicios vinculados al Estado argentino.
El concurso preventivo no significa automáticamente la quiebra ni garantiza la recuperación. Para conseguir que sus aviones vuelvan a despegar, Flybondi necesitará algo considerablemente más complejo que una negociación judicial: financiamiento genuino, acuerdos con proveedores estratégicos, disponibilidad de aeronaves, regularización de obligaciones laborales y condiciones operativas capaces de recuperar la confianza de pasajeros y operadores turísticos.
En este escenario, uno de los antecedentes que deberá considerar la Justicia es la advertencia formulada por los auditores sobre la incertidumbre significativa respecto de la continuidad empresaria. La compañía sostiene que conserva personal especializado, habilitaciones, sistemas de comercialización y una organización susceptible de reactivación, pero esos recursos deberán traducirse en capacidad efectiva de volar. A ello se suma la necesidad de esclarecer las decisiones regulatorias adoptadas durante la crisis, particularmente después de que las autoridades brasileñas restringieran la comercialización de pasajes mientras los consumidores argentinos seguían expuestos a contratar vuelos de una aerolínea que había perdido prácticamente toda su capacidad operativa.
Fuentes consultadas: Expediente concursal de FB Líneas Aéreas S.A. según documentación y estados contables reproducidos públicamente; Clarín; iProfesional; La Nación; Página/12; Aviación News; información pública de la ANAC brasileña; antecedentes sobre COC Global Enterprise y Cartesian Capital Group.
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.