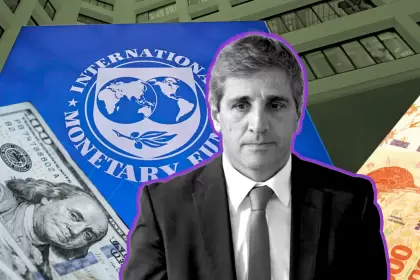
La misión técnica que pasó por Buenos Aires volvió a colocar la acumulación de divisas en el centro del programa económico. El Fondo considera insuficiente descansar en futuras fuentes de financiamiento y pretende que el Banco Central compre más dólares aun si eso implica una depreciación mayor del peso. El reclamo aparece mientras el BCRA volvió a acelerar sus compras y el mercado recorta las proyecciones de crecimiento para 2026.
Buenos Aires – 07 Octubre 2026 – Total News Agency – TNA-. El Fondo Monetario Internacional (FMI) endureció su posición frente al gobierno de Javier Milei y volvió a colocar la acumulación de reservas internacionales como una de las principales exigencias del programa económico argentino, en momentos en que crecen las dudas sobre la capacidad del país para afrontar sus compromisos externos y sostener simultáneamente el proceso de desinflación sin profundizar la debilidad de la actividad.
La misión técnica del organismo que permaneció en Buenos Aires entre el 21 y el 29 de septiembre transmitió al ministro de Economía, Luis Caputo, y al presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, la necesidad de acelerar la compra de dólares en el mercado cambiario. Según fuentes financieras que mantuvieron contacto con los técnicos, la posición del organismo es que la acumulación de reservas debe adquirir prioridad incluso si una mayor demanda oficial de divisas presiona al alza el tipo de cambio.
El planteo representa una diferencia relevante respecto de la estrategia comunicacional del Gobierno, que insiste en que cuenta con suficiente “poder de fuego” para enfrentar episodios de tensión cambiaria y que dispone de distintas fuentes de financiamiento para afrontar los vencimientos de deuda de los próximos meses.
El FMI, sin embargo, considera que el verdadero test de fortaleza no pasa solamente por disponer de mecanismos contingentes o líneas futuras de financiamiento, sino por aumentar las reservas internacionales líquidas y reducir la vulnerabilidad frente a una eventual interrupción del acceso al crédito.
La discusión no es nueva. El acuerdo vigente con Argentina establece expresamente que el BCRA debe continuar acumulando reservas mediante compras de divisas consistentes con la evolución de la demanda de dinero y los objetivos de reservas internacionales netas. En la segunda revisión del programa, el Fondo había fijado como meta un aumento de al menos USD 8.000 millones en las reservas netas durante 2026, dentro de un esquema cambiario más flexible y con intervenciones limitadas a situaciones de volatilidad excesiva.
La nueva presión adquiere importancia porque la compra de dólares del Banco Central perdió velocidad durante septiembre. La entidad terminó ese mes con un saldo comprador de aproximadamente USD 473 millones, uno de los registros más bajos del año, después de haber acumulado más de USD 14.000 millones desde enero. El freno coincidió con un aumento del riesgo país y con una mayor preocupación de los inversores sobre el calendario financiero de 2027.
La respuesta oficial comenzó a observarse inmediatamente después de la visita del Fondo. Durante la última semana de septiembre y los primeros días de octubre, el BCRA aceleró nuevamente sus adquisiciones y compró alrededor de USD 369 millones en pocas jornadas, prácticamente lo mismo que había adquirido durante todo septiembre.
Las reservas brutas superaron nuevamente los USD 49.000 millones, aunque ese número no equivale a reservas netas disponibles. El stock bruto incluye depósitos, encajes, préstamos y otros componentes que no pueden utilizarse libremente para afrontar pagos externos.
La diferencia entre reservas brutas y netas constituye precisamente uno de los puntos que más observa el Fondo.
En mayo, durante la revisión anterior, el FMI estimaba que las reservas internacionales netas seguían siendo negativas en aproximadamente USD 6.500 millones, aunque habían mejorado significativamente respecto del cierre de 2025. Desde entonces las compras del Banco Central permitieron una recuperación adicional, pero el organismo considera que Argentina todavía necesita construir un colchón considerablemente mayor para reducir el riesgo de refinanciamiento.
La discusión sobre el dólar se vuelve entonces inevitable.
El esquema vigente permite que la cotización fluctúe dentro de una banda amplia cuyo techo se ajusta mensualmente. Con un dólar mayorista situado alrededor de $1.520, existe todavía una distancia significativa hasta el límite superior de la banda, lo que para los técnicos internacionales deja espacio para una depreciación sin alterar formalmente el régimen cambiario.
La visión atribuida a la misión del Fondo coincide con declaraciones recientes de la exsubdirectora gerente Gita Gopinath, quien sostuvo públicamente que Argentina debería permitir un ajuste mayor del tipo de cambio y acelerar la acumulación de reservas.
La lógica detrás de esa recomendación es sencilla: una moneda más débil mejora el incentivo para exportar, reduce la demanda de importaciones y facilita que el Banco Central compre divisas, aunque también puede generar efectos adversos sobre inflación y salarios reales.
Ahí aparece el principal dilema para el Gobierno.
Caputo y Milei construyeron buena parte del éxito político del programa sobre la rápida caída de la inflación. Permitir una depreciación más pronunciada puede favorecer la acumulación de reservas, pero también corre el riesgo de trasladarse nuevamente a precios y deteriorar el poder adquisitivo.
Para el Fondo, sin embargo, la prioridad parece estar desplazándose.
La preocupación ya no se concentra únicamente en la inflación sino también en la capacidad financiera de Argentina para llegar a 2027 con suficientes dólares para afrontar vencimientos y atravesar un año electoral sin nuevas tensiones cambiarias.
Ese cambio de énfasis coincide con un escenario de actividad considerablemente más débil.
El Relevamiento de Expectativas de Mercado (REM) publicado por el Banco Central este 6 de octubre mostró que los economistas privados redujeron nuevamente sus previsiones de crecimiento. El consenso ahora espera que el PBI argentino aumente apenas 1,5% durante 2026, 0,6 puntos porcentuales menos que en la encuesta anterior.
Los mismos analistas estiman que el producto desestacionalizado habría caído 1% durante el tercer trimestre, una corrección de 2,1 puntos respecto del pronóstico previo, y recién proyectan una recuperación de 1,8% para el último trimestre del año.
La revisión confirma que el foco de preocupación del mercado comienza a cambiar.
Durante buena parte de la administración Milei, inversores y bancos internacionales concentraron su atención en el déficit fiscal, la inflación y el equilibrio monetario. Ahora, con esas variables relativamente más controladas, las preguntas comienzan a desplazarse hacia la actividad, el empleo y la sostenibilidad política de un programa económico que todavía muestra dificultades para traducir estabilidad macroeconómica en crecimiento generalizado.
El propio REM proyecta además una desocupación de 7,5% para el tercer trimestre y 7,7% para el cuarto, mostrando que la desaceleración económica puede comenzar a impactar con mayor fuerza sobre el mercado laboral.
El Banco Mundial también redujo recientemente sus previsiones de crecimiento para Argentina, mientras bancos y fondos internacionales comenzaron a advertir que una economía estancada puede incrementar las dificultades políticas y financieras de cara a 2027.
Caputo atribuyó parte del reciente aumento del riesgo país a un “shock externo” que afectó simultáneamente a numerosos mercados emergentes, pero entre los inversores también existe una preocupación específicamente argentina: la velocidad con la que el Banco Central consigue recomponer reservas después de años de escasez estructural de divisas.
La tercera revisión del programa con el FMI será clave porque puede definir cuánto margen tendrá el Gobierno para mantener su actual estrategia cambiaria.
El organismo todavía no publicó el informe técnico definitivo ni confirmó que la exigencia de acelerar las compras de dólares vaya a quedar formalmente incorporada al próximo Staff Report. La negociación continúa y el FMI informó oficialmente que las conversaciones proseguirán durante las próximas semanas con el objetivo de alcanzar un acuerdo a nivel de personal técnico.
Pero la dirección de la discusión ya aparece clara.
El Fondo considera que Argentina necesita más reservas y que esa acumulación no puede depender exclusivamente de futuros préstamos, colocaciones de deuda o mecanismos extraordinarios. El Banco Central debe comprar dólares en el mercado de manera sostenida y aceptar que, si la demanda oficial presiona la cotización, una parte de ese ajuste puede ser necesaria para fortalecer la posición externa.
El problema para el Gobierno es que ese consejo llega justo cuando la economía real comienza a mostrar señales más débiles. Milei y Caputo enfrentan así una tensión cada vez más visible entre tres objetivos difíciles de compatibilizar simultáneamente: mantener la inflación descendiendo, evitar una nueva apreciación cambiaria y acumular suficientes reservas para despejar los vencimientos de deuda. El resultado de esa ecuación será uno de los factores decisivos para determinar con qué fortaleza financiera llegará Argentina al año electoral de 2027.
Fuentes consultadas: Fondo Monetario Internacional (FMI), Banco Central de la República Argentina (BCRA), Relevamiento de Expectativas de Mercado (REM), declaraciones de Luis Caputo y Gita Gopinath, Reuters, Infobae, Noticias Argentinas, TN y documentación económica relevada por Total News Agency – TNA.
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.