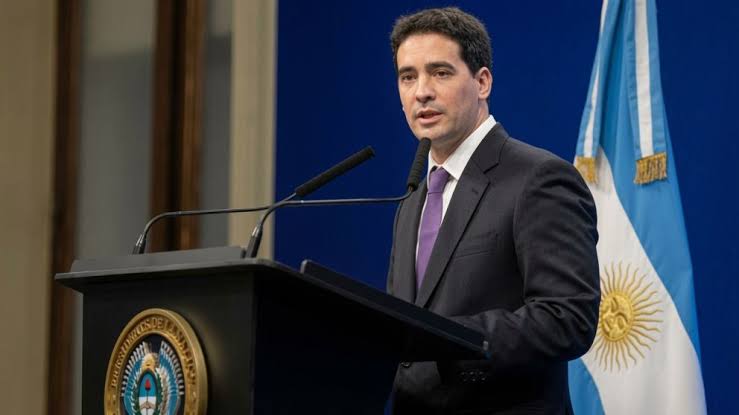
El vocero presidencial atribuyó a la incertidumbre global el aumento del riesgo argentino, que este lunes alcanzó los 675 puntos básicos. Sin embargo, una comparación realizada por Total News Agency entre siete países latinoamericanos muestra que Argentina sufrió un incremento muy superior al de las demás economías analizadas. Incluso Brasil, Ecuador y Perú registraron reducciones en los períodos considerados. La evolución revela que los factores internos tienen un peso que la explicación oficial no contempla suficientemente.
Buenos Aires – 19 de octubre de 2026 – Total News Agency – TNA. La explicación ofrecida por el vocero presidencial Adrián Ravier para justificar la fuerte escalada del riesgo país argentino encuentra un obstáculo difícil de superar: los números de las principales economías latinoamericanas no muestran un comportamiento semejante al de la Argentina. Mientras el funcionario atribuyó el incremento del indicador a la incertidumbre global, una comparación realizada por Total News Agency (TNA) sobre la evolución reciente del riesgo soberano de siete países de la región muestra que la suba argentina fue considerablemente superior a la de aquellos que también registraron aumentos, mientras otros incluso consiguieron reducir sus niveles de riesgo.
Durante su conferencia de prensa de este lunes, Ravier reconoció que el indicador elaborado por JPMorgan había superado los 600 puntos básicos, pero sostuvo que la evolución respondía fundamentalmente a las condiciones financieras internacionales.
«Nosotros creemos que la suba del riesgo país obedece a la incertidumbre global», afirmó el vocero, quien también recordó que el Gobierno de Javier Milei recibió una economía cuyo índice superaba los 2.500 puntos y destacó los avances conseguidos desde diciembre de 2023.
La comparación histórica que realizó Ravier permite observar una mejora respecto de los elevados niveles de riesgo existentes al comienzo de la gestión. Sin embargo, no explica por qué, después de haber descendido durante buena parte del año, el indicador argentino volvió a incrementarse con tanta intensidad desde julio.
Este lunes, el riesgo país alcanzó los 675 puntos básicos, el nivel más alto registrado durante 2026, en una jornada caracterizada por nuevas caídas de los bonos soberanos argentinos en dólares.
Para evaluar si el fenómeno responde principalmente a factores internacionales, TNA comparó la evolución del indicador EMBI de JPMorgan en Argentina, Brasil, Chile, Colombia, México, Ecuador y Perú, utilizando los registros disponibles entre julio y octubre.
Los resultados permiten establecer que no existió una escalada regional uniforme. Colombia, México y Chile registraron incrementos inferiores al argentino, mientras Brasil, Ecuador y Perú mostraron disminuciones en los cortes examinados.
RIESGO PAÍS EN AMÉRICA LATINA
Comparación de valores entre julio y el último dato disponible de la serie proporcionada. Cifras en puntos básicos.
| País | Julio 2026 | Último dato | Variación |
|---|---|---|---|
| Argentina | 430 | 648 | +218 (+50,7%) |
| Colombia | 179 | 217 | +38 (+21,2%) |
| México | 205 | 213 | +8 (+3,9%) |
| Chile | 87 | 95 | +8 (+9,2%) |
| Brasil | 174 | 161 | −13 (−7,5%) |
| Ecuador | 421 | 419 | −2 (−0,5%) |
| Perú | 108 | 107 | −1 (−0,9%) |
Fuente: comparación suministrada a TNA sobre la base de registros EMBI/EMBIG de JPMorgan y series del Banco Central de Reserva del Perú. Brasil, Chile, Colombia y México: 17 de julio al 15 de octubre. Ecuador y Perú: 17 de julio al 3 de septiembre. Argentina: referencia de julio y cierre del 16 de octubre. Los períodos no son exactamente homogéneos y la tabla debe interpretarse como una comparación orientativa. El registro argentino de 675 puntos del 19 de octubre es posterior al corte utilizado.
La diferencia resulta significativa. Según esta comparación, Argentina acumuló un incremento de 218 puntos básicos, frente a 38 de Colombia y apenas ocho de México y Chile. Brasil, por su parte, redujo su indicador en 13 puntos durante el período examinado.
En términos porcentuales, la suba argentina alcanzó el 50,7%, mientras Colombia registró el 21,2%, Chile el 9,2% y México el 3,9%. Brasil exhibió una reducción del 7,5%.
Las diferencias de fechas, especialmente en los casos de Ecuador y Perú, obligan a evitar conclusiones sobre variaciones exactamente simultáneas. Pero el contraste entre Argentina y los países con cortes de octubre es suficientemente amplio como para cuestionar que el comportamiento argentino pueda atribuirse únicamente a un fenómeno financiero internacional compartido.
La lógica económica es sencilla: cuando se produce una perturbación global, los mercados emergentes suelen experimentar presiones sobre sus bonos soberanos, aunque esas presiones no afectan a todos por igual. Si un país registra un deterioro mucho mayor que sus vecinos, corresponde investigar qué factores específicos están aumentando la percepción de riesgo sobre su deuda.
En el caso argentino, los inversores observan no solamente la situación internacional, sino también la capacidad del país para acumular reservas, sus necesidades de financiamiento, el nivel de actividad económica, la sostenibilidad fiscal, las perspectivas de pago de la deuda y la incertidumbre política frente al proceso electoral de 2027.
Precisamente esos elementos han adquirido relevancia durante los últimos meses, cuando distintas consultoras comenzaron a advertir sobre el debilitamiento del consumo, las dificultades para recuperar la actividad y las dudas respecto de la velocidad del crecimiento.
La caída de los precios de los bonos soberanos argentinos constituye otra señal importante. Como el riesgo país refleja la sobretasa exigida por los inversores para mantener deuda argentina frente a los títulos estadounidenses, una disminución del precio de esos bonos suele traducirse en un aumento de los rendimientos y, por lo tanto, del indicador.
Un riesgo de 675 puntos básicos representa una prima aproximada de 6,75 puntos porcentuales anuales por encima de la referencia estadounidense medida por el índice. No constituye una tasa única a la que el país pueda endeudarse automáticamente, pero sí refleja el costo adicional de riesgo que exige el mercado.
Para la Argentina, esa diferencia tiene consecuencias concretas. Un nivel elevado de riesgo soberano dificulta el regreso al financiamiento internacional en condiciones sostenibles, encarece potencialmente las emisiones de deuda de provincias y empresas y puede afectar las decisiones de inversión.
Ravier también señaló que el Gobierno dispone de herramientas financieras para enfrentar situaciones de inestabilidad, entre ellas reservas, acuerdos de intercambio de monedas y operaciones en los mercados de futuros. El vocero insistió en que la política económica no será modificada y defendió la estrategia oficial de reducción de la inflación y consolidación fiscal.
Sin embargo, la existencia de esas herramientas no responde por sí misma a la cuestión que plantea la evolución reciente del índice: por qué el mercado exige una prima de riesgo mucho mayor a la Argentina cuando otros países latinoamericanos enfrentan el mismo contexto internacional con movimientos considerablemente menores o incluso descendentes.
La comparación tampoco permite concluir que la incertidumbre global carezca de influencia. Los rendimientos de los bonos estadounidenses, las decisiones de la Reserva Federal, las tensiones comerciales y los conflictos internacionales pueden modificar las condiciones financieras de todos los mercados emergentes.
Pero los datos muestran que esos factores comunes no alcanzan para explicar la magnitud de la diferencia argentina.
El hecho de que Colombia registre un incremento moderado, México y Chile variaciones relativamente pequeñas y Brasil una reducción obliga a incorporar al análisis las condiciones específicas de cada economía y, particularmente, la percepción de los inversores sobre la capacidad argentina para sostener su programa económico y cumplir sus obligaciones financieras.
El reconocimiento de esa dimensión interna no significa desconocer la reducción del riesgo país conseguida desde diciembre de 2023, que constituye un antecedente relevante de la actual administración. Significa, sencillamente, que la evolución de los últimos tres meses debe evaluarse por sus propios resultados y no exclusivamente mediante una comparación con la situación heredada casi tres años atrás.
La diferencia resulta central para comprender lo que está sucediendo. Mientras el Gobierno destaca la mejoría acumulada desde el inicio de su mandato, el mercado financiero está mostrando nuevas señales de preocupación respecto de la evolución reciente de la economía argentina.
La comparación regional realizada por TNA incorpora una referencia externa indispensable para evaluar el discurso oficial. Si la incertidumbre global fuese la explicación predominante, cabría esperar un deterioro más generalizado de los indicadores latinoamericanos. En cambio, los registros examinados exhiben trayectorias muy diferentes, con Argentina claramente separada de la evolución de las demás economías incluidas en la muestra.
La discusión, por lo tanto, no consiste en negar los efectos del contexto internacional, sino en determinar cuánto del aumento del riesgo responde a ese contexto y cuánto a factores propios que requieren respuestas de política económica. Es una distinción decisiva para un país que necesita recuperar el acceso al crédito internacional, refinanciar obligaciones y generar condiciones estables para la inversión, en momentos en que sus bonos vuelven a reflejar una prima de riesgo considerablemente más elevada que la de sus principales vecinos.
Respecto al análisis de riesgo país global, es correcto lo dicho por el vocero presidencial, pero con una salvedad, los incrementos son extremadamente bajos en comparación a Argentina dónde se llegan a multiplicar por diez y más
TNA | Riesgo soberano mundial
Valores al 15 y 16 de octubre de 2026 · CDS soberanos a 5 años · Puntos básicos
| País | Riesgo | Variación mensual |
| Egipto | 319,54 | +15,00% |
| Turquía | 247,33 | +6,24% |
| Sudáfrica | 131,34 | +13,29% |
| Indonesia | 97,26 | +18,52% |
| México | 94,68 | +19,78% |
| Francia | 79,50 | +82,35% |
| Arabia Saudita | 69,39 | +11,52% |
| Italia | 64,15 | +72,31% |
| Israel | 58,42 | +10,09% |
| China | 37,54 | +10,24% |
| Estados Unidos | 32,97 | +4,68% |
| España | 29,45 | +77,88% |
| Japón | 28,37 | +24,26% |
| Reino Unido | 26,19 | +41,04% |
| Alemania | 11,53 | +56,51% |
| Suiza | 7,77 | +11,02% |
Fuente: Investing.com, mercado mundial de CDS soberanos a cinco años, última cotización publicada. La variación corresponde al último mes disponible y no al trimestre julio–octubre.
Fuentes consultadas: conferencia de prensa del vocero presidencial Adrián Ravier del 19 de octubre de 2026; JPMorgan, índice EMBI; Banco Central de Reserva del Perú, series de riesgo soberano EMBIG; comparación regional proporcionada a TNA.
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.
Total News Agency combate las fake news, siempre te brindaremos fuentes e información confiable verificada