Economomia sencilla 109: Balance a tres años: lo que se ganó, lo que se perdió, lo que se proyecta. Análisis económico
Por Guillermo H. B. Castaño – Total News Agency
La transición y sus costos: el proceso genera impactos
Costos político-económicos. Costos sociales e institucionales. Costos del cambio en sí, de resistencia y desorden.
Entre noviembre de 2023 y octubre de 2026, la Argentina transitó un cambio de régimen económico orientado a la estabilización macroeconómica, la corrección de precios relativos, la reducción de distorsiones, el superávit fiscal y una mayor apertura externa.
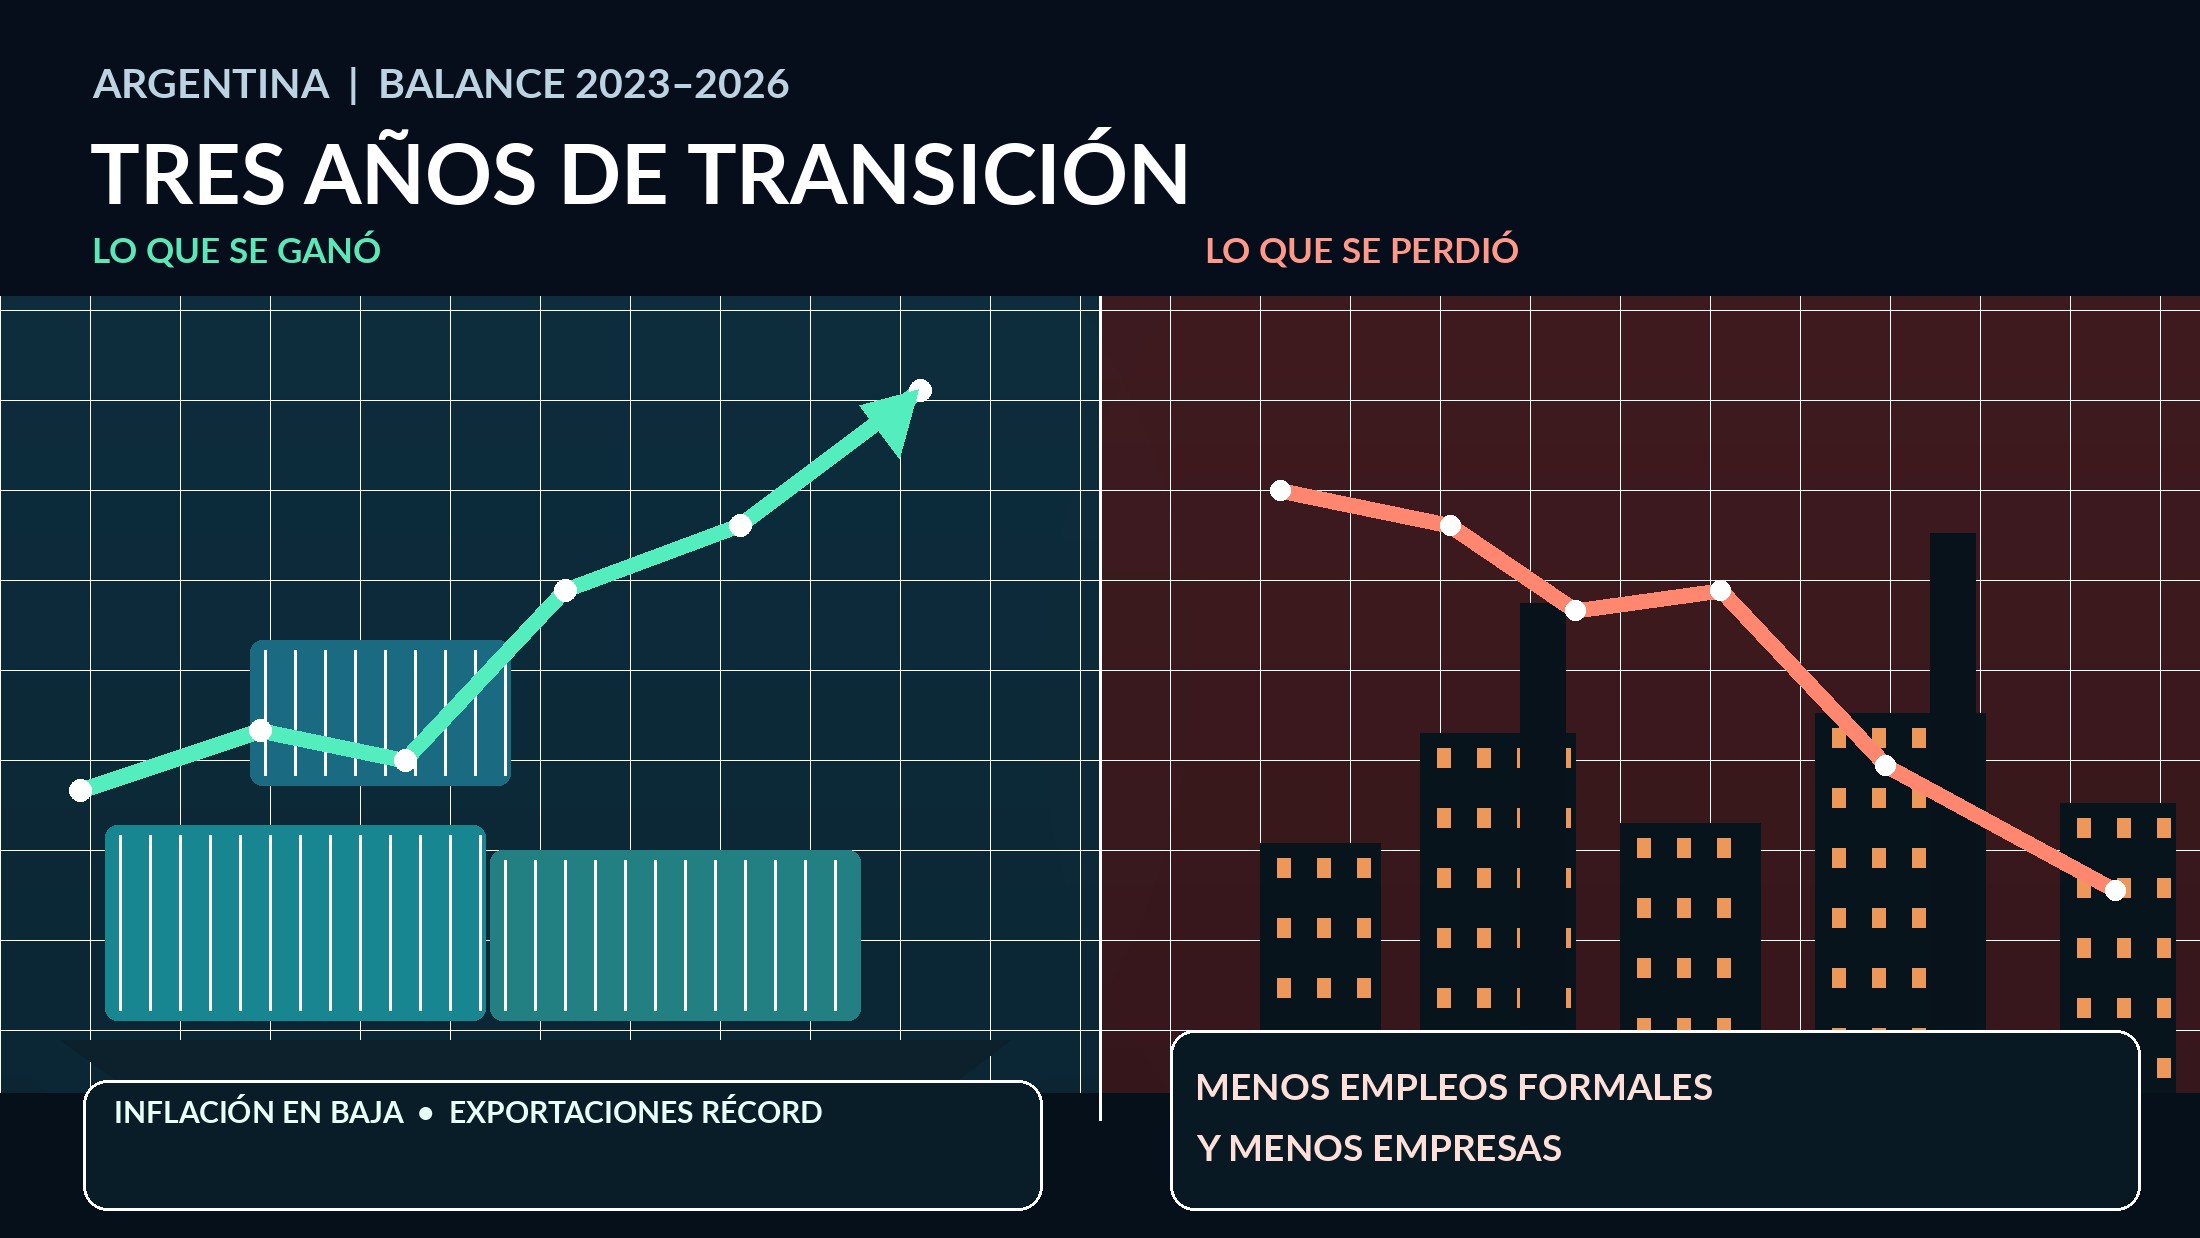
El balance de estos casi tres años muestra avances en algunas variables y deterioros relevantes en otras. Empezar por lo que se ganó permite proyectar lo que puede seguir mejorando si se sostiene el ritmo de reformas; luego, dimensionar lo que se perdió.
Síntesis del balance
Cuadro 1. Síntesis del balance macroeconómico, laboral y empresarial, 2023-2026.
| Dimensión | Situación inicial / 2023 | Situación reciente / 2026 | Lectura |
| Inflación interanual | Más de 211 % | 33,4 % en septiembre de 2026 | Desinflación profunda, aunque aún elevada¹ |
| Inflación mensual | Tasas de dos dígitos | 1,9 % en septiembre; 1,7 % en agosto | Mejora sustancial de previsibilidad² |
| Exportaciones mensuales | Sin grandes cambios año tras año, excepto por precio de granos | US$ 10.036 millones en septiembre | Récord histórico mensual³ |
| Balanza comercial mensual | Resultado vulnerable a shocks externos | Superávit de US$ 2.976 millones | Mejora externa significativa⁴ |
| Solvencia fiscal | Déficit fiscal crónico y alta dependencia de financiamiento | Superávit primario y financiero sostenido desde 2024 | Menor necesidad de deuda y emisión para cubrir déficit |
| Empleo asalariado privado registrado | Nivel previo al ajuste | Caída de cerca de 265.000 puestos entre noviembre de 2023 y julio de 2026 | Costo social y productivo relevante⁵ |
| Empresas empleadoras | 512.357 | 480.067 | Menos 32.290 unidades netas⁶ |
| Informalidad laboral | 41,4 % a fines de 2023 | 45,0 % en el segundo trimestre de 2026 | Deterioro de la calidad del empleo⁷ |
La lectura central es que la estabilización fue real, pero incompleta. El país redujo drásticamente la incertidumbre nominal, fortaleció su balanza externa y recuperó solvencia fiscal; sin embargo, todavía no ha logrado traducir ese ajuste en una recuperación sostenida del empleo formal ni en una expansión neta del tejido empresarial.
Lo que se ganó
Desinflación y previsibilidad
El logro más visible es la desaceleración inflacionaria. En 2023, la variación interanual del IPC superó el 211 %. En septiembre de 2026, el INDEC informó una inflación mensual de 1,9 %, una variación interanual de 33,4 % y una acumulación de 23,6 % en los primeros nueve meses del año.¹
Cuadro 2. Indicadores seleccionados de inflación.
| Indicador inflacionario | Dato |
| Inflación mensual, septiembre de 2026 | 1,9 % |
| Inflación mensual, agosto de 2026 | 1,7 % |
| Inflación acumulada enero-septiembre de 2026 | 23,6 % |
| Inflación interanual, septiembre de 2026 | 33,4 % |
| Inflación interanual, 2023 | Más de 211 % |
La mejora no consiste solamente en que los precios suban menos: consiste en que disminuye la incertidumbre sobre la trayectoria futura de precios. Con una inflación mensual cercana al 2 %, las empresas pueden presupuestar con horizontes más largos, los trabajadores pueden negociar salarios con menor pérdida de poder adquisitivo y el sistema financiero puede comenzar a reconstruir plazos.
Sin embargo, una inflación interanual de 33,4 % sigue siendo alta para los estándares de una economía estable. La desinflación avanzó, pero no se completó: el desafío es que la tasa mensual descienda de manera persistente hacia niveles compatibles con contratos, créditos e inversiones de mediano plazo. Los indicadores de alta frecuencia de octubre muestran que la inflación sigue en clara desaceleración.
Crédito y financiamiento a las Mi Pymes
El acceso al crédito de las micro, pequeñas y medianas empresas también mejoró. Según el Informe de Inclusión Financiera del Banco Central, en diciembre de 2025 el 74,6 % de las MiPyMEs contaba con algún tipo de financiamiento, 2,9 puntos porcentuales más que un año antes.⁸
Cuadro 3. Financiamiento de las MiPyMEs.
| Indicador de financiamiento MiPyME | Dato |
| Empresas con algún financiamiento, diciembre de 2025 | 74,6 % |
| Variación interanual de cobertura | +2,9 puntos porcentuales |
| Saldo de crédito | $50,7 billones a precios constantes |
| Crecimiento real del saldo | 32,0 % |
El dato es positivo, pero debe leerse con cautela. El crecimiento del crédito puede responder tanto a una mayor oferta financiera como a necesidades de capital de trabajo derivadas de la propia transición: reposición de inventarios, financiamiento de impuestos, ajuste de costos y recomposición de márgenes.
El próximo indicador decisivo no será solamente cuántas MiPyMEs acceden a crédito, sino para qué lo usan. Si el financiamiento se orienta hacia inversión en maquinaria, digitalización, energía, logística y capacitación, el crédito se convierte en productividad. Si se destina principalmente a cubrir brechas de caja, el alivio es transitorio.
Récord exportador y superávit comercial
En septiembre de 2026, las exportaciones de bienes alcanzaron US$ 10.036 millones, superando por primera vez los US$ 10.000 millones en un mes. El aumento interanual fue de 23,5 %, explicado por un incremento de 16,4 % en precios y 6,1 % en cantidades.³
Cuadro 4. Comercio exterior de bienes, septiembre de 2026.
| Comercio exterior, septiembre de 2026 | Valor |
| Exportaciones | US$ 10.036 millones |
| Variación interanual de exportaciones | +23,5 % |
| Importaciones | US$ 7.060 millones |
| Variación interanual de importaciones | -1,8 % |
| Balanza comercial | +US$ 2.976 millones |
El superávit de US$ 2.976 millones representa una mejora externa importante. No obstante, la calidad del superávit depende de su composición. No descansa solamente en energía, minería y commodities, que generan divisas y alivian la restricción externa, pero también aumentan la exposición del país a precios internacionales y a ciclos de inversión de sectores intensivos en capital; las manufacturas industriales empezaron a ocupar su lugar.
Se destaca el complejo de combustibles y energía, con un crecimiento de 89,1 % y un récord mensual propio. La minería, impulsada por oro y litio, acompañó el dinamismo. El superávit energético acumulado en los primeros nueve meses del año superó los US$ 9.400 millones.
Solvencia fiscal en un entorno externo adverso
El superávit fiscal sostenido desde comienzos de 2024 constituye otro de los cambios estructurales de la transición. En 2024, el Sector Público Nacional registró un superávit primario equivalente al 1,8 % del PBI y un superávit financiero del 0,3 %; en 2025, el resultado primario fue del 1,4 % del PBI y el financiero, del 0,2 %. En los primeros nueve meses de 2026, el superávit primario acumulado alcanzó aproximadamente el 1,2 % del PBI y el financiero, alrededor del 0,3 %.
Esta secuencia implica tres años consecutivos con resultado financiero positivo. La importancia no reside únicamente en el número anual, sino en el cambio de régimen: el Estado dejó de depender de endeudamiento o emisión monetaria para cubrir su déficit corriente. El propio programa financiero 2026-2027 establece que la nueva deuda se emite exclusivamente para refinanciar capital de deuda heredada, mientras que los intereses se pagan con superávit fiscal.
Ese colchón de solvencia se puso a prueba en un contexto internacional marcadamente más difícil. El conflicto entre Estados Unidos e Irán elevó el precio del Brent por encima de US$110 por barril, con efectos inflacionarios globales. La Reserva Federal respondió en septiembre de 2026 con una suba de 25 puntos básicos, llevando la tasa de fondos federales al rango de 3,75 % a 4,00 %, su primer aumento en más de tres años; además, buena parte de sus autoridades anticipó la conveniencia de una nueva suba antes de fin de año.
En un escenario de tasas internacionales al alza, mayor costo de financiamiento y mayor aversión al riesgo, la Argentina mantuvo una cotización cambiaria notablemente estable. A mediados de octubre, el dólar mayorista cerró en $1.513, sin variación respecto de la rueda anterior, mientras el Banco Central acumulaba compras de divisas y las reservas brutas superaban nuevamente los US$50.000 millones. Hacia el 20 de octubre, el mayorista se ubicaba en $1.525 y las reservas rondaban los US$50.200 millones.
La combinación es relevante: frente a un shock de precios energéticos y una Fed más restrictiva, el país no necesitó recurrir a una devaluación correctiva, ni a emisión monetaria, ni a colocaciones netas de deuda para financiar desequilibrios fiscales. El superávit primario permitió atender intereses, sostener el ancla nominal y generar espacio para que el Banco Central comprara divisas en lugar de vender reservas para contener una corrida cambiaria.
Cuadro 5 bis. Solvencia fiscal y entorno externo, 2024-2026.
| Indicador | Dato |
| Superávit primario 2024 | 1,8 % del PBI |
| Superávit financiero 2024 | 0,3 % del PBI |
| Superávit primario 2025 | 1,4 % del PBI |
| Superávit financiero 2025 | 0,2 % del PBI |
| Superávit primario acumulado, enero-septiembre de 2026 | Aproximadamente 1,2 % del PBI |
| Superávit financiero acumulado, enero-septiembre de 2026 | Aproximadamente 0,3 % del PBI |
| Precio del Brent en octubre de 2026 | Por encima de US$110 por barril |
| Tasa de fondos federales tras la suba de septiembre de 2026 | 3,75 % a 4,00 % |
| Dólar mayorista, mediados de octubre de 2026 | $1.513, sin cambios |
| Reservas brutas del BCRA, mediados de octubre de 2026 | Más de US$50.000 millones |
El punto debe matizarse: la estabilidad cambiaria no es solo consecuencia del orden fiscal. También proviene de la fuerte oferta externa de divisas —exportaciones récord, energía, minería y un superávit comercial de US$2.976 millones en septiembre— y de la decisión del Banco Central de absorber parte de esa oferta mediante compras de reservas. Pero el superávit fiscal es la condición que evita que esa estabilidad dependa de emisión, controles cambiarios más severos o nueva deuda con destino fiscal.
La nueva restricción: enfermedad holandesa
La abundancia de divisas proveniente de energía y minería tiene un efecto directo sobre el mercado cambiario. La oferta genuina de dólares permite proyectar una cotización del dólar relativamente tranquila. Si el Banco Central compra una parte de ese flujo, evita que el tipo de cambio nominal caiga con mayor fuerza; si no interviniera, la presión de oferta tendería a apreciar el peso.
Ese fenómeno coloca a la Argentina frente a un riesgo clásico: la enfermedad holandesa. Cuando un sector altamente exportador genera un flujo excepcional de divisas, la moneda tiende a fortalecerse en términos reales. Eso abarata importaciones, presiona los márgenes de la industria sustitutiva y puede reducir la competitividad de manufacturas con mayor valor agregado.
Cuadro 5. Beneficios y riesgos de la abundancia de divisas.
| Efecto de la abundancia de divisas | Beneficio potencial | Riesgo asociado |
| Mayor oferta de divisas | Mayor estabilidad cambiaria | Revaluación real del peso |
| Superávit energético-minero | Alivio de la restricción externa | Dependencia de commodities |
| Apreciación del peso | Importaciones e insumos más baratos | Pérdida de competitividad industrial |
| Menor presión cambiaria | Menor incentivo a la dolarización | Desaliento de exportaciones |
| Ingresos fiscales y divisas | Espacio para inversión pública | Aumento de gasto en ciclos de altos precios |
El riesgo no es inevitable. Puede mitigarse con una política cambiaria prudente, acumulación de reservas, creación de fondos anticíclicos, inversión en infraestructura, reducción de costos logísticos y energéticos, y una estrategia activa de encadenamientos productivos. Pero ignorarlo sería un error: el superávit externo puede coexistir, hasta cierto punto, con una industria que pierde competitividad.
Lo que puede seguir mejorando
- Inflación: sostener tasas mensuales en torno al 2 % o por debajo puede convertir la desaceleración en una baja estructural de expectativas, reducir la incertidumbre y abaratar el crédito real.
- Crédito productivo: el acceso financiero de las MiPyMEs puede orientarse hacia inversión en activos fijos, no solo hacia capital de trabajo de supervivencia.
- Garantías y SGR: las herramientas de garantías y el fortalecimiento de las Sociedades de Garantía Recíproca pueden ampliar el acceso de empresas sin colateral tradicional.
- Encadenamientos productivos: energía, minería, litio y agroindustria pueden expandir la demanda de proveedores locales.
- Política de conexión: información técnica, certificaciones, rondas de negocios y financiamiento puente pueden transformar la demanda de grandes proyectos en oportunidades para PyMEs metalúrgicas, de servicios técnicos y de automatización.
- Gestión del tipo de cambio real: una administración cuidadosa puede mitigar la enfermedad holandesa (por ej.: creando fondo anticíclicos) y preservar la competitividad de sectores no vinculados directamente al boom exportador.
- Solvencia fiscal: mantener el superávit primario y financiero permitiría reducir deuda, acumular reservas y financiar inversión pública sin presionar sobre el mercado cambiario.
Lo que se perdió
Empleo formal
El costo más evidente se concentró en el empleo formal y en el tejido empresarial. Entre noviembre de 2023 y julio de 2026, el empleo asalariado privado registrado cayó alrededor de 265.000 puestos, según datos del Sistema Integrado Previsional Argentino.⁵
Cuadro 6. Empleo asalariado privado registrado.
| Indicador laboral | Variación / nivel |
| Empleo asalariado privado registrado | -265.000 puestos |
| Período de caída | Noviembre de 2023 – julio de 2026 |
| Provincias con crecimiento neto | Neuquén y Río Negro |
| Sectores más afectados | Industria manufacturera y construcción |
La caída no es homogénea. Se concentra en actividades intensivas en empleo, vinculadas al mercado interno y a la construcción, mientras que los sectores exportadores dinámicos —energía, minería y agroindustria— generan divisas, pero emplean relativamente menos trabajadores por unidad de producción.
Ese desajuste explica una paradoja central de la transición: el país puede tener más dólares, mejores exportaciones, mayor estabilidad macroeconómica y mayor solvencia fiscal y, al mismo tiempo, menos empleo formal industrial y urbano.
Empresas empleadoras
El stock de empresas empleadoras con trabajadores registrados se redujo en 32.290 unidades entre noviembre de 2023 y julio de 2026, según la Superintendencia de Riesgos del Trabajo.⁶
Cuadro 7. Evolución del stock de empresas empleadoras.
| Stock de empleadores | Cantidad |
| Noviembre de 2023 | 512.357 |
| Julio de 2026 | 480.067 |
| Variación neta | -32.290 |
| Variación porcentual | -6,3 % |
La cifra es un saldo neto. Mientras se registraron cierres, también se abrieron empresas: en los últimos trimestres se crearon entre 14.000 y 15.000 firmas por trimestre. Sin embargo, el ritmo de aperturas resultó insuficiente para compensar las salidas.
La propia Secretaría de Trabajo ha señalado que la contracción del stock se explica, en buena medida, por una marcada debilidad de la “natalidad empresarial”. Ese es quizás el indicador más preocupante: no solo desaparecen empresas existentes, sino que se reduce la capacidad del sistema productivo para reemplazarlas.
Informalidad
La informalidad avanzó. Según la Encuesta Permanente de Hogares, la tasa pasó del 41,4 % a fines de 2023 al 45,0 % en el segundo trimestre de 2026. En los aglomerados urbanos, el empleo informal aumentó alrededor de 348.000 personas en el último año, impulsado fundamentalmente por el cuentapropismo informal.⁷
Cuadro 8: Informalidad laboral urbana.
| Indicador de informalidad | Dato |
| Tasa de informalidad, fines de 2023 | 41,4 % |
| Tasa de informalidad, segundo trimestre de 2026 | 45,0 % |
| Variación de la tasa | +3,6 puntos porcentuales |
| Aumento del empleo informal urbano | +348.000 personas |
| Principal componente | Cuentapropismo informal |
Conclusión: el balance
Cuadro 9. Balance integrado: ganancias y costos de la transición.
| Ámbito | Ganancia | Costo |
| Precios | Inflación mensual de 1,9 % y previsibilidad creciente | Inflación interanual aún de 33,4 % |
| Finanzas MiPyME | Mayor acceso y expansión real del crédito | Riesgo de que el crédito financie supervivencia y no inversión |
| Comercio exterior | Récord exportador y superávit de US$ 2.976 millones | Preponderancia en energía, minería y commodities |
| Solvencia fiscal | Tres años de superávit primario y financiero; menor dependencia de deuda y emisión | Menor margen para expandir gasto social e inversión pública en el corto plazo |
| Mercado cambiario | Mayor oferta de divisas, menor presión y estabilidad frente a un shock externo | Riesgo de revaluación real y enfermedad holandesa |
| Empleo | Dinamismo en sectores exportadores | Caída de 265.000 empleos formales |
| Tejido empresarial | Aperturas de entre 14.000 y 15.000 firmas por trimestre | Reducción neta de 32.290 empresas empleadoras |
| Calidad del empleo | Mayor formalización potencial a futuro | Informalidad del 45 % |
Se ganó en previsibilidad de precios, acceso al crédito de las MiPyMEs, un salto histórico de las exportaciones y una solvencia fiscal inédita en décadas. Entre 2024 y septiembre de 2026, el Estado acumuló superávits primarios y financieros que le permitieron afrontar un entorno externo adverso —petróleo por encima de US$110 y una FED que volvió a subir tasas— sin necesidad de financiar déficit con deuda nueva o emisión monetaria.
La oferta constante de dólares sostiene un tipo de cambio más tranquilo y reduce la presión de un atraso cambiario clásico, aunque al mismo tiempo coloca al país frente al riesgo de una revaluación del peso asociada a la enfermedad holandesa.
Se perdió empleo formal de calidad, se redujo el número neto de empresas empleadoras y creció la informalidad. Esos costos se concentran en amplios segmentos de la economía urbana e industrial.
Toda transición tiene un precio. Pero el de no haberla hecho también existía: inflación crónica o hiperinflación, distorsiones profundas, restricción externa recurrente y estancamiento. El desafío de los próximos años es convertir la estabilización, el superávit de divisas y la solvencia fiscal en creación neta de empleo formal y rentabilidad genuina para las empresas viables, sin que la abundancia de dólares termine debilitando al resto de la economía transable.
Tres años después, el balance es mixto. Los números permiten ver con claridad qué se ganó, qué se puede seguir mejorando y qué se perdió. Esa claridad es el punto de partida necesario para discutir el próximo capítulo.
07/10/26
Guillermo H.B. Castaño. Semper Fidelis Consultora
Foros Contemporáneos Economía Comunidad Alemana de Investigación: Research Gate
X: @guillermo1500 IG:@guillermo0150 TruthSocial: @guillermo1500 http://gcastano9.wix.com/guillermohbcastano
Notas al pie
- INDEC, Índice de Precios al Consumidor (IPC), informe de septiembre de 2026. La variación interanual de septiembre de 2026 fue de 33,4 %; la mensual, de 1,9 %.
- INDEC, IPC, informes de agosto y septiembre de 2026.
- INDEC, Intercambio Comercial Argentino, informe de septiembre de 2026. Las exportaciones alcanzaron US$ 10.036 millones, con un aumento interanual de 23,5 %.
- INDEC, Intercambio Comercial Argentino, septiembre de 2026. Las importaciones fueron de US$ 7.060 millones y el saldo comercial, de US$ 2.976 millones.
- SIPA / Secretaría de Trabajo, serie de empleo registrado privado. Variación entre noviembre de 2023 y julio de 2026.
- Superintendencia de Riesgos del Trabajo, stock de empleadores con trabajadores registrados. Comparación entre noviembre de 2023 y julio de 2026.
- INDEC, Encuesta Permanente de Hogares; IIEP UBA-CONICET, estimaciones de informalidad laboral. Datos correspondientes al segundo trimestre de 2026.
- BCRA, Informe de Inclusión Financiera, diciembre de 2025.
- Ministerio de Economía, ejecución presupuestaria del Sector Público Nacional: 2024, 2025 y enero-septiembre de 2026.
- Ministerio de Economía, Programa Financiero 2026-2027.
- Reserva Federal de Estados Unidos, decisión y actas del FOMC de septiembre de 2026.
- BCRA y mercado cambiario: cotización del dólar mayorista, compras de divisas y reservas internacionales, octubre de 2026.
Fuentes principales
- INDEC: IPC e Intercambio Comercial Argentino, septiembre de 2026.
- BCRA: Informe de Inclusión Financiera, operaciones en el mercado de cambios y reservas internacionales.
- SIPA / Secretaría de Trabajo: empleo registrado privado.
- Superintendencia de Riesgos del Trabajo: stock de empleadores.
- EPH-INDEC e IIEP UBA-CONICET: informalidad laboral.
- Secretaría de Trabajo / OEDE: informes de dinámica empresarial.
- Ministerio de Economía: ejecución presupuestaria del Sector Público Nacional y Programa Financiero 2026-2027.
- Reserva Federal de Estados Unidos: FOMC, septiembre de 2026.
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.
Total News Agency combate las fake news, siempre te brindaremos fuentes e información confiable verificada