Por Darío Rosatti
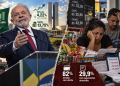
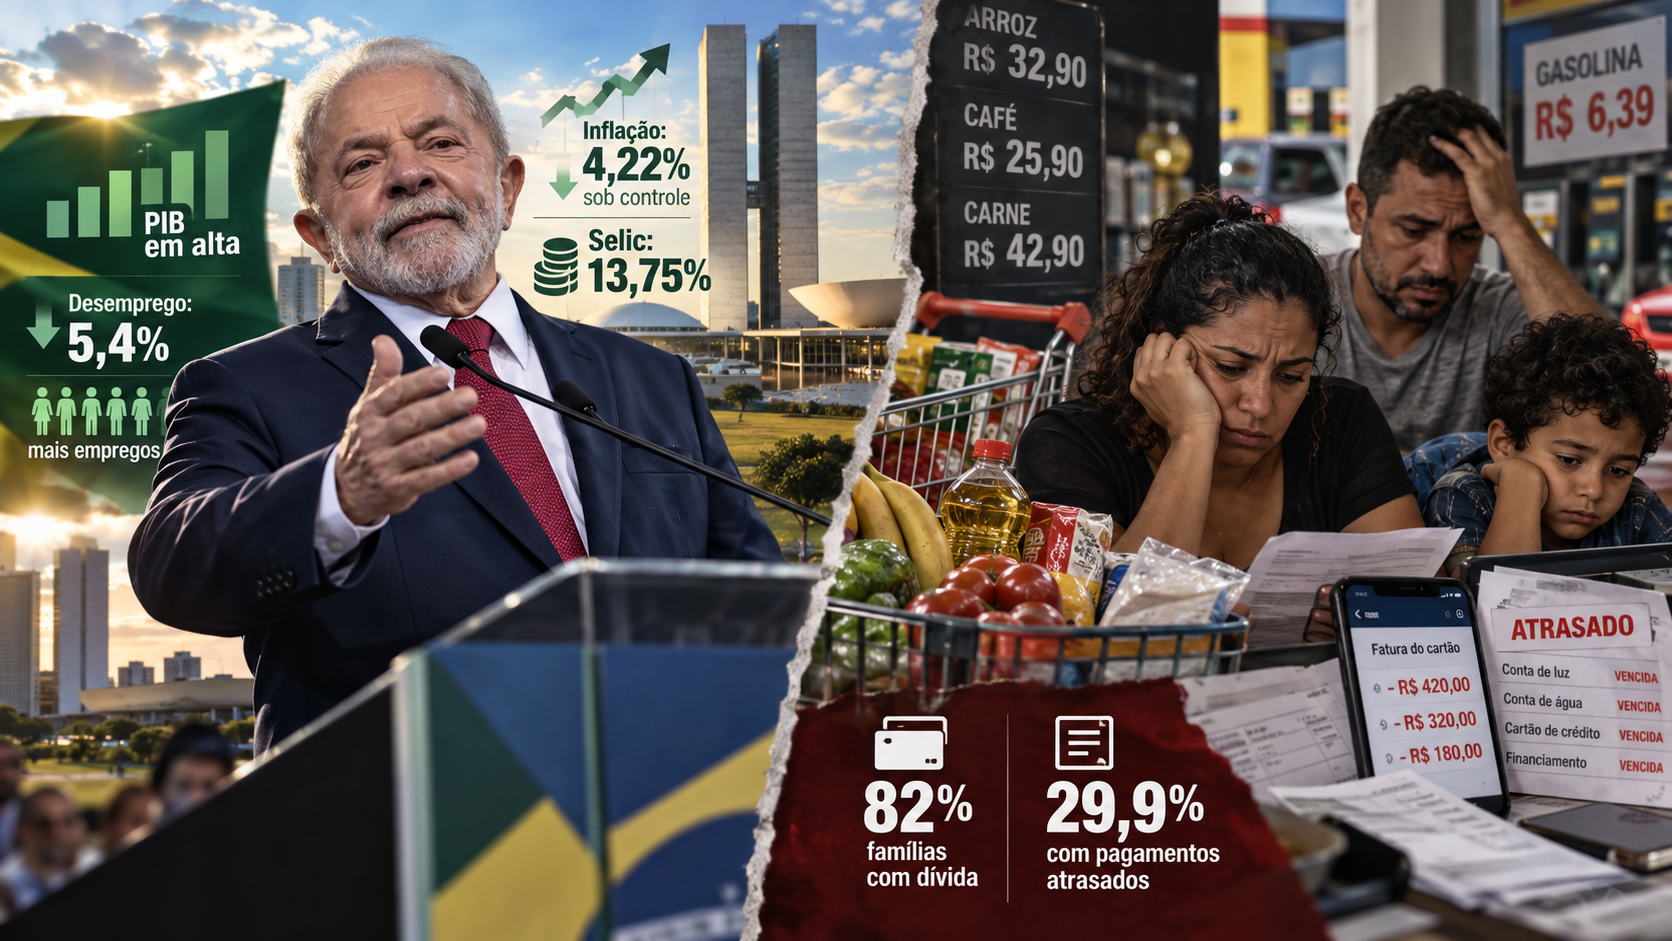
Brasil llegará a las elecciones presidenciales del 4 de octubre con una economía que exhibe inflación moderada, desempleo en mínimos históricos y varios años consecutivos de crecimiento, pero detrás de esos números aparece una realidad mucho menos confortable: ocho de cada diez familias están endeudadas, casi un tercio tiene pagos atrasados y millones de brasileños utilizan tarjetas y créditos caros para financiar consumos cotidianos. La distancia entre la macroeconomía y el changuito se convirtió así en uno de los principales problemas que enfrenta Luiz Inácio Lula da Silva en su intento de reelección.
Brasilia – 26 Septiembre 2026 – Total News Agency – TNA- Brasil ofrece a pocos días de las elecciones presidenciales una paradoja económica capaz de incidir directamente sobre el voto: los principales indicadores macroeconómicos muestran un país que crece, mantiene niveles récord de ocupación y logró desacelerar significativamente la inflación, pero una enorme proporción de sus ciudadanos continúa sintiendo que el salario no alcanza y recurre cada vez más al endeudamiento para sostener el consumo cotidiano. Ese divorcio entre estadísticas favorables y percepción económica constituye uno de los factores que atraviesan la campaña del presidente Luiz Inácio Lula da Silva, que buscará un nuevo mandato el próximo 4 de octubre frente a una oposición encabezada por el senador Flávio Bolsonaro. Los últimos sondeos disponibles muestran una competencia extremadamente ajustada, con diferencias dentro del margen de error en eventuales escenarios de segunda vuelta.
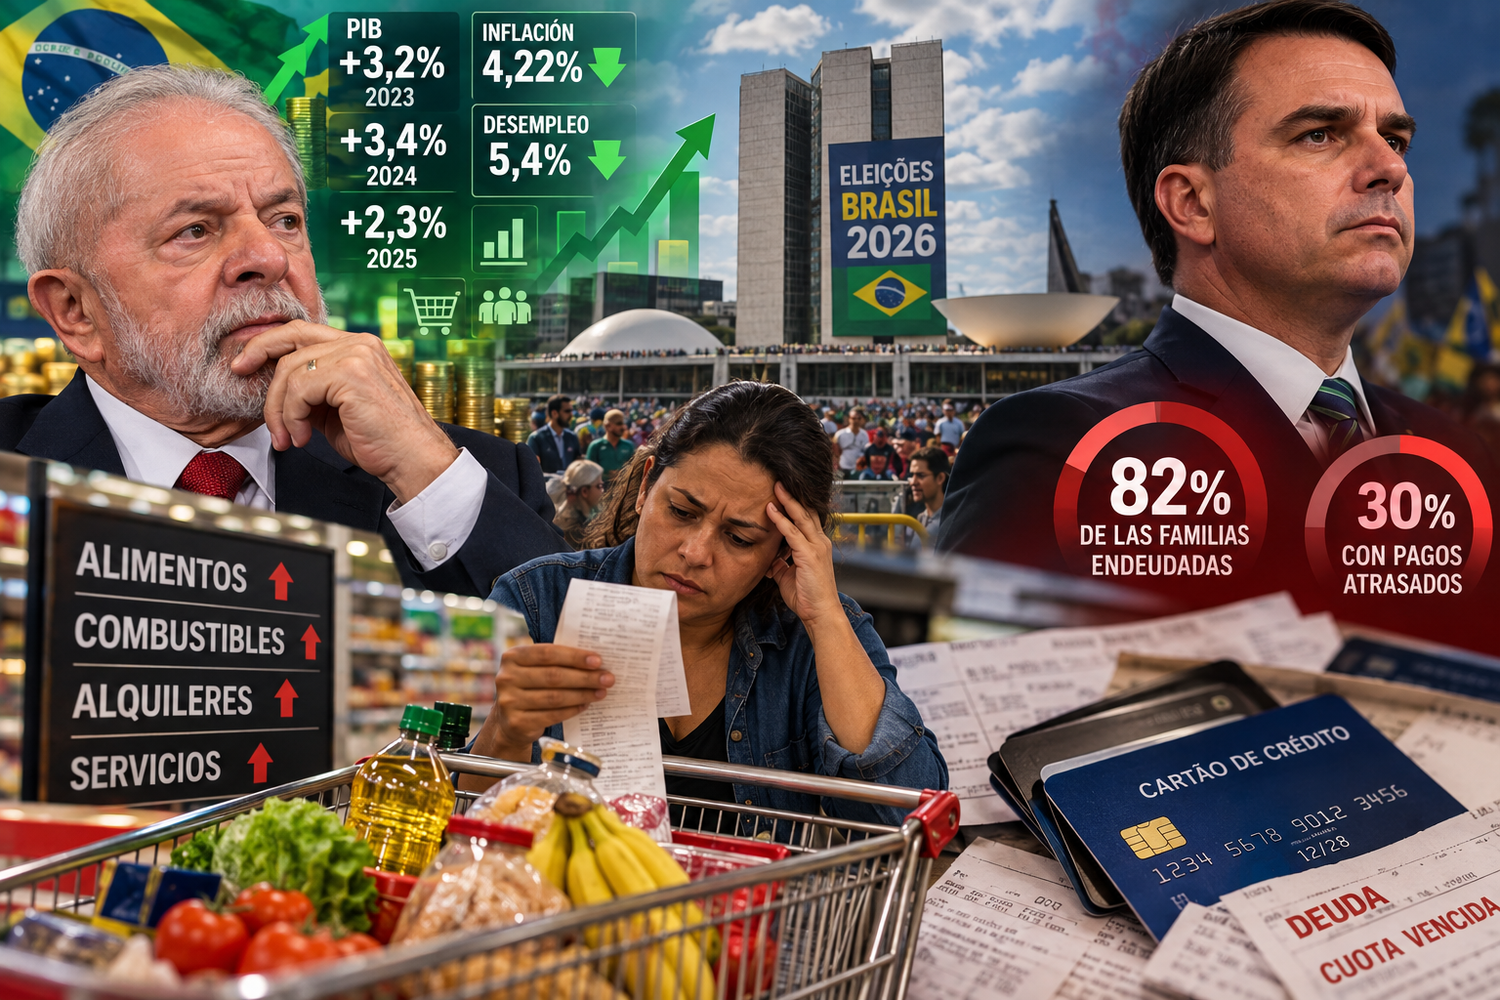
Los números generales permiten al Gobierno exhibir resultados difíciles de desconocer. El PIB brasileño creció 3,2% en 2023, 3,4% en 2024 y 2,3% en 2025, tres ejercicios consecutivos de expansión económica, aunque durante 2026 comenzó una desaceleración. En el segundo trimestre de este año la economía avanzó otro 0,5% respecto de los tres meses anteriores y 2% frente al mismo período de 2025. El Banco Central proyecta ahora un crecimiento de alrededor de 1,8% para todo 2026, mientras el Ministerio de Hacienda mantiene una estimación algo superior, cercana al 2%.
El mercado laboral presenta otro dato claramente favorable. La desocupación descendió al 5,4% durante el segundo trimestre de 2026, uno de los niveles más bajos registrados por las estadísticas brasileñas, mientras el propio Banco Central reconoce que el mercado de trabajo continúa “caliente”. La inflación interanual, al mismo tiempo, cayó a 4,22% en agosto, después de que los precios registraran una deflación mensual de 0,32%. Aunque continúa por encima de la meta central de 3%, se encuentra dentro del margen de tolerancia establecido por la autoridad monetaria.
Sobre el papel, se trata de una combinación que cualquier Gobierno utilizaría como carta electoral: baja desocupación, inflación controlada y crecimiento acumulado. El problema para Lula es que esos números no describen completamente la situación de los hogares brasileños. La Pesquisa de Endividamento e Inadimplência do Consumidor, elaborada por la Confederación Nacional del Comercio, determinó que en agosto el 82% de las familias tenía algún tipo de deuda, el nivel más alto de la serie histórica y muy por encima del 78,8% observado un año antes. La proporción de hogares que se considera “muy endeudada” ascendió a 17,4%, mientras el 29,9% mantenía facturas o cuotas vencidas.
La fotografía se vuelve todavía más preocupante cuando se analiza qué parte del ingreso queda comprometida. En promedio, las familias brasileñas destinan alrededor del 29,5% de sus ingresos mensuales al pago de deudas, y cerca de uno de cada cinco hogares tiene comprometido más de la mitad de sus recursos. El gran instrumento del endeudamiento es la tarjeta de crédito: más del 85% de los hogares endeudados declara obligaciones mediante ese mecanismo, seguido por compras financiadas, préstamos personales y otras modalidades.
El propio Banco Central de Brasil reconoció a comienzos de septiembre que el endeudamiento familiar permanece en niveles “históricamente altos” y que el porcentaje de ingresos destinado al pago de obligaciones alcanzó el máximo de la serie. La autoridad monetaria expresó además preocupación por el fuerte peso de las modalidades más costosas, particularmente el crédito rotativo de las tarjetas y los préstamos personales sin garantía, hasta el punto de comenzar a estudiar nuevas exigencias de capital para las entidades financieras.
Ahí aparece el verdadero talón de Aquiles del modelo. La economía genera empleo y crece, pero parte del ingreso disponible termina absorbido por deudas contraídas a tasas extremadamente elevadas. El Copom redujo este mes la tasa Selic a 13,75%, la quinta baja consecutiva, pero Brasil continúa entre las economías con intereses reales más altos del mundo. Esa combinación limita el consumo, encarece el refinanciamiento y convierte cada saldo de tarjeta impago en una carga difícil de desarmar.
El fenómeno adquiere una dimensión particularmente sensible cuando el crédito deja de financiar automóviles, electrodomésticos o inversión y comienza a funcionar como prolongación del salario para comprar comida, pagar servicios o simplemente completar el mes. Sé documentó recientemente casos de consumidores brasileños cuyos límites de tarjetas fueron ampliados por las fintech muy por encima de sus ingresos y que hoy destinan prácticamente todo su salario al pago de esas obligaciones. La propia autoridad monetaria considera que la rápida expansión de esas líneas de crédito está erosionando poder adquisitivo aun en un contexto de aumento de ingresos y desempleo históricamente bajo.
También existe una señal de desaceleración del consumo. Durante el segundo trimestre, el gasto de los hogares cayó 0,4% frente al trimestre anterior, primera contracción después de tres períodos consecutivos de crecimiento. El dato no implica una recesión, pero demuestra que el alto costo del dinero y la carga financiera comenzaron a trasladarse desde las cuentas familiares hacia la actividad económica.
El desafío político para Lula es precisamente transformar los buenos indicadores generales en una mejora perceptible para quien llena el changuito. La experiencia reciente de otros países muestra que una inflación menor no significa necesariamente que los precios bajen: significa que continúan aumentando con menor velocidad. Después de varios años de incrementos acumulados, alimentos, combustibles, alquileres y servicios pueden continuar siendo percibidos como caros incluso cuando el índice mensual se modera. Para un elector que debe financiar comida con la tarjeta, la discusión sobre una inflación de 4,2% frente a otra de 5% puede resultar mucho menos importante que la cuota que vence la semana siguiente.
El Gobierno parece haber advertido esa vulnerabilidad. El 17 de septiembre Lula dispuso un incremento del 15,04% en Bolsa Família, llevando el piso mensual de 600 a 691 reales y el beneficio promedio a unos 777 reales. La medida fue anunciada menos de veinte días antes de las elecciones y tendrá un costo estimado de 5.800 millones de reales durante 2026 y unos 22.000 millones en 2027. El Gobierno sostiene que se trata simplemente de recomponer por inflación un beneficio que no había sido actualizado desde 2023, mientras sectores opositores cuestionaron el momento electoral de la decisión. El juez del Supremo Tribunal Federal Gilmar Mendes consideró que el reajuste no viola la legislación electoral.
La discusión resulta particularmente relevante porque la elección se desarrolla en un escenario mucho más competitivo de lo que la fortaleza macroeconómica permitiría suponer. Sondeos de Quaest y BTG Pactual/Nexus publicados esta semana mostraron diferencias de apenas un punto entre Lula y Flávio Bolsonaro en escenarios de segunda vuelta, siempre dentro de los respectivos márgenes de error. Esas mediciones no anticipan por sí mismas un resultado, pero demuestran que el Gobierno llega a las urnas sin poder transformar automáticamente crecimiento, empleo e inflación en una ventaja electoral decisiva.
Ese es probablemente el dato económico más incómodo para Lula: Brasil no enfrenta hoy una crisis macroeconómica comparable con las que periódicamente golpearon a América Latina. El país acumula varios años de crecimiento, posee un mercado laboral extraordinariamente fuerte y logró reducir significativamente la inflación, pero al mismo tiempo 82% de sus familias permanece endeudado y casi 30% tiene pagos atrasados. El Gobierno puede exhibir el PIB, la creación de empleo y la estabilidad de precios; el elector, en cambio, abre la billetera, mira cuánto debe en la tarjeta y calcula si podrá llegar al próximo salario sin volver a pedir prestado. A días de las urnas, la distancia entre esas dos fotografías de Brasil se convirtió en uno de los debates económicos centrales de la elección.
Fuentes consultadas: Instituto Brasileño de Geografía y Estadística (IBGE); Banco Central de Brasil; Comité de Política Monetaria (Copom); Confederación Nacional del Comercio de Bienes, Servicios y Turismo (CNC); Ministerio de Hacienda de Brasil; Reuters; Agência Brasil; Supremo Tribunal Federal; Pesquisa de Endividamento e Inadimplência do Consumidor (Peic).
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.