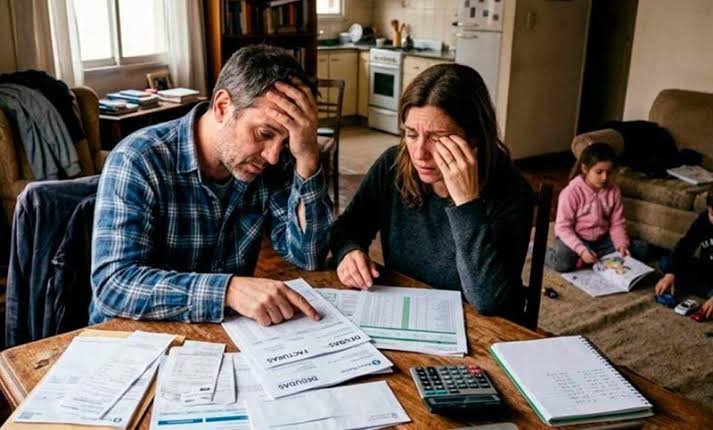
La crisis de endeudamiento de las familias sumó una nueva señal de alarma: 5,6 millones de personas registran atrasos de tres meses o más y 3,4 millones ya fueron clasificadas como “irrecuperables”. El deterioro se concentra en deudas pequeñas y en los sectores más jóvenes, mientras el Banco Central confirma que la mora de los hogares más que duplicó en un año su incidencia sobre el crédito.
Buenos Aires – 25 Septiembre 2026 – Total News Agency – TNA– La morosidad de los hogares argentinos continúa profundizándose y ya muestra una característica particularmente preocupante: el crecimiento más acelerado no se registra entre quienes mantienen atrasos recientes, sino entre aquellos que llevan más de un año sin poder regularizar sus obligaciones. Sobre un universo de 20,6 millones de personas endeudadas en el sistema financiero y no bancario, 5,6 millones presentan al menos una línea de crédito con tres meses o más de atraso, equivalente al 26,9% del total, mientras 3,4 millones quedaron directamente encuadradas en la categoría de “irrecuperables”.
La magnitud del deterioro se percibe con mayor claridad en la comparación interanual. En apenas doce meses se incorporaron alrededor de 1,7 millones de nuevos deudores morosos, mientras que la categoría más grave aumentó cerca del 60%, sumando aproximadamente 1,3 millones de personas. En términos absolutos, casi uno de cada seis deudores del país se encuentra hoy en situación 5, la clasificación utilizada para quienes acumulan atrasos superiores a un año.
El fenómeno no está asociado principalmente con créditos hipotecarios, automotores o grandes consumos. Por el contrario, uno de los aspectos más inquietantes es que la incapacidad de pago se concentra en obligaciones de baja cuantía. El patrón muestra que una parte creciente de los hogares no está dejando de pagar grandes inversiones, sino compromisos vinculados con gastos cotidianos, tarjetas, préstamos personales y financiamiento comercial. Esa composición modifica la lectura del problema: la morosidad empieza a funcionar menos como señal de sobreendeudamiento excepcional y más como síntoma de pérdida de capacidad para sostener consumos básicos.
Los números oficiales del sistema bancario confirman esa tendencia. En julio, el ratio general de irregularidad del crédito al sector privado se ubicó en 7,7%, pero entre las familias ascendió al 12,9%, mientras que en las empresas fue de apenas 3,6%. Un año antes, en julio de 2025, la mora de los hogares era del 5,6%, lo que implica que en doce meses más que duplicó su participación sobre el crédito familiar.
Ese salto permite diferenciar dos planos. Desde el punto de vista social, la expansión de la mora es severa porque afecta directamente a millones de personas y restringe su acceso futuro al crédito formal. Desde el punto de vista financiero, sin embargo, no existe hasta ahora evidencia de una crisis sistémica bancaria. Las entidades mantienen niveles elevados de capital y previsiones: en julio las reservas para cubrir pérdidas equivalían al 87,6% de la cartera irregular, mientras la integración de capital alcanzaba el 30,5% de los activos ponderados por riesgo.
El contraste es significativo. Los bancos pueden soportar todavía el deterioro, pero las familias muestran una fragilidad creciente. La irregularidad pasó a concentrarse precisamente en las líneas de crédito utilizadas para financiar consumo corriente, en momentos en que el crédito real en pesos volvió a contraerse durante julio y las líneas destinadas al consumo mostraron una reducción.
El panorama es todavía más complejo fuera del sistema bancario tradicional. Los proveedores no financieros de crédito presentan niveles de irregularidad considerablemente superiores. En febrero, la mora total de ese segmento alcanzaba el 26,9%, con un 34,1% en préstamos personales, mientras las fintech registraban un 26,2% de irregularidad y otros grupos comerciales superaban ampliamente esos porcentajes.
Ese comportamiento ayuda a explicar por qué comercios de electrodomésticos, emisores de tarjetas y plataformas de crédito concentran una porción creciente del problema. Son canales utilizados especialmente por personas con menor acceso al financiamiento bancario, ingresos más variables y menor capacidad de absorber aumentos de tasas o pérdidas de poder adquisitivo. Cuando esos deudores empiezan a atrasarse, suelen refinanciar saldos, acumular intereses y terminar desplazándose rápidamente hacia las categorías de mayor riesgo.
Los jóvenes aparecen entre los más expuestos. Casi cuatro de cada diez deudores de entre 15 y 29 años presentan algún nivel de mora, una franja que combina menores ingresos, mayor informalidad laboral y uso intensivo de instrumentos de crédito de corto plazo. El problema no se limita, por lo tanto, a hogares consolidados con deudas acumuladas, sino que también afecta a quienes recién ingresan al mercado laboral y financiero.
La geografía del incumplimiento tampoco es homogénea. Las provincias del norte y de Cuyo concentran varios de los mayores niveles de morosidad, un patrón que coincide con mercados laborales más frágiles, mayor informalidad y menor ingreso promedio. Esa distribución territorial muestra que el deterioro crediticio también está condicionado por las diferencias estructurales entre regiones y no puede explicarse solamente por decisiones individuales de endeudamiento.
El otro componente relevante es la evolución de los ingresos. El salario imponible promedio alcanzó en julio los $1.946.028, con una suba mensual del 1,6%, pero el problema para los hogares no depende únicamente de la evolución nominal de los salarios sino de la relación entre ingresos, costo de vida y tasas aplicadas a los créditos.
Cuando una familia utiliza deuda para cubrir consumos corrientes y debe luego refinanciar saldos a tasas elevadas, pequeños atrasos pueden transformarse rápidamente en montos imposibles de regularizar. Esa dinámica ayuda a comprender por qué crece con tanta velocidad la categoría “irrecuperable” aun cuando muchos de los compromisos originales fueron relativamente bajos.
La situación también muestra una diferencia respecto de otros episodios de estrés financiero. No es un problema generado por grandes carteras hipotecarias ni por un colapso empresarial generalizado. La mora empresarial continúa sensiblemente por debajo de la de los hogares, mientras el deterioro se concentra en créditos personales, tarjetas y financiamiento no bancario. La crisis se está produciendo, por ahora, en el extremo más atomizado del sistema: millones de pequeños deudores que individualmente representan montos reducidos pero que, en conjunto, conforman una masa creciente de obligaciones impagas.
El dato de los 3,4 millones de “irrecuperables” obliga entonces a mirar más allá del porcentaje general del sistema. Los bancos conservan capital suficiente para absorber pérdidas, pero para quien permanece más de un año en mora la consecuencia es concreta: queda virtualmente expulsado del crédito formal y obligado a depender de circuitos cada vez más costosos. Si la tendencia continúa, el problema ya no será únicamente cuánto dinero permanece impago, sino cuántos hogares pueden quedar atrapados de manera prolongada fuera del sistema financiero justamente cuando necesitan recurrir al crédito para cubrir gastos cada vez más elementales.
Fuentes consultadas: Banco Central de la República Argentina; Instituto Argentina Grande; Secretaría de Trabajo, Empleo y Seguridad Social; informes sobre bancos y proveedores no financieros de crédito; series oficiales de salarios y financiamiento.
No dejes que el algoritmo oculte las noticias. Si confías en este sitio para obtener información confiable, por favor dedica un momento a seleccionarnos como tu fuente preferida en Google: haz clic aquí y marca el casillero o pulsa el botón de TotalNewsAgency.com para ver siempre nuestras noticias verificadas en tus preferencias.